Innholdsfortegnelse
Bildekreditering
1. Forord
2. Innledning
3. Grunnvilkår for fradragsrett
Ramme Eiendom-dommen
4. Tidfesting av kostnader
Statoil Angola-saken
5. Direkte fradrag – vedlikehold
6. Påkostninger og aktiveringsplikt
Continental-dommen
Boligeiendom – langtidsleie kontra korttidsleie
7. Grensedragningen mellom vedlikehold og påkostning
8. Utskiftning – grensedragningen mot nytt objekt
Christensen-dommen
9. Standardheving
Lyse produksjon-dommen
10. Endringsarbeider
11. Tenkt vedlikehold
Norrøna-dommen
12. Avskrivninger på saldo – ulike saldogrupper
12.1 Utgangspunkt
12.2 Bygg og anlegg – saldogruppe h
12.3 Forretningsbygg – saldogruppe i
12.4 Faste tekniske installasjoner i bygninger – saldogruppe j
12.5 Solcellepaneler
12.6 Personbiler, maskiner, inventar mv. – saldogruppe d
12.7 Tomt
Bjørvika-dommen
Metro-dommen
13. Leietakertilpasninger
Rt. 1986
13.1 Utleier eier av leietakertilpasningen
13.2 Leietaker eier av leietakertilpasningene
14. Hvordan skal man dokumentere ovenfor skattemyndighetene
14.1 Dokumentasjon av hensyn til skatt
14.2 Dokumentasjon av hensyn til merverdiavgift
15. Forhold til finansregnskapet
15.1 Skattemessig klassifisering styres ikke av regnskapsmessig klassifisering
15.2 Regnskapet kan gi strengere aktiveringsplikt enn skattereglene
16. Eiendomsskatt i utbyggingsperioden
17. Definisjoner
18. Fotnoter
Last ned veilederen som PDF (kommer)
Skattemessig behandling av byggekostnader
1. Forord
Om kostnader til rehabilitering og ombygging av bygg skal kostnadsføres eller aktiveres har vist seg å være et utfordrende tema for de næringsdrivende. Regelverket gir gode muligheter for å fradragsføre kostnader som vedlikehold, men disse reglene er vanskelig tilgjengelig og de fleste kjenner ikke til detaljene som er utformet gjennom rettspraksis og ligningspraksis. Mange skatteytere innen eiendomsbransjen utnytter ikke de mulighetene som ligger i skattereglene, med det resultat at disse skatteyterne ikke benytter lovlige skattefradrag.
Veilederens primære formål er å redegjøre for skillet mellom fradragsberettigede vedlikeholdskostnader og aktiveringspliktige kostnader i rehabiliterings- og ombyggingsprosjekter knyttet til fast eiendom. Hovedfokus vil være å redegjøre for skattereglene og utviklingen i retts- og skatteforvaltningspraksis knyttet til de kostnadene man får direkte fradrag for (løpende i skatteåret), de aktiveringspliktige kostnadene man får fradrag for over tid, herunder påkostninger og nyanskaffelser, og endelig de aktiveringspliktige kostnadene man gjerne ikke får fradrag for før et eventuelt direktesalg (innmatstransaksjon).
Vårt mål er at veilederen skal være til god hjelp når våre medlemmer vurderer den skattemessige behandlingen av egne byggetiltak. For å gi veilederen et praktisk tilsnitt, gis det blant annet flere eksempler på hvordan grensen mellom kostnadsføring og aktivering er dratt i enkeltsaker. Det presiseres imidlertid at hvert tilfelle må vurderes for seg. Hvis man er i tvil om en kostnad skal kostnadsføres eller aktiveres bør det alltid vurderes om man skal søke råd hos profesjonelle skatterådgivere før man trekker en konklusjon.
Veilederen er utarbeidet i nært samarbeid med Cedra Advokatfirma AS ved Morten Hereng Christophersen og hans team, og det er Cedra som i det alt vesentligste har forfattet teksten.
Utarbeidelse av denne veilederen er gjort etter beslutning i vårt styre, og som en oppfølgning av de konklusjoner og anbefalinger som ble gitt i skatterapporten som Norsk Eiendom fikk utarbeidet i nært samarbeid med Cedra i 2020. Første utgave av veilederen ble utgitt i 2023. Arbeidet med veilederen vurderes å falle innenfor Norsk Eiendoms strategi for bransjeutvikling, ved at en riktig opplyst bransje tar bedre valg og fatter sine investeringsbeslutninger basert på et korrekt grunnlag.
Tone Tellevik Dahl
Administrerende direktør
Norsk Eiendom
Prosjektgruppen
Morten H. Christophersen
Advokat | Partner
Cedra Advokatfirma AS
Sanaz Ormaz Ferdowsi
Advokat | Siviløkonom
Cedra Advokatfirma AS
Sven Magnus Rivertz
Advokat | Juridisk fagsjef
Norsk Eiendom
2. Innledning
Beskatningen av fast eiendom følger hovedbestemmelsene i skatteloven kapittel 5 om skattepliktige inntekter og kapittel 6 om hvilke fradrag som kan gjøres i inntektene. Andre viktige skatteregler for eiendomsbesittere er tidfestingen av fradragspostene – altså når man får fradrag for kostnadene man har hatt.
I det følgende vil det først gjøres rede for grunnvilkårene for fradragsrett i punkt 3, før punkt 4 tar for seg tidfesting av kostnader. Bakgrunnen for at man ikke får fullt fradrag for alle kostnader når de pådras, er hovedsakelig fordi anskaffelser av noe med varig verdi ikke regnes som en «utgift» – kostnaden er ikke ansett for oppofret på ervervstidspunktet. Varige og betydelige driftsmidler fradragsføres derfor over flere inntektsår, i takt med at verdien forringes ved slit og elde, og fradragsføring skjer som utgangspunkt etter reglene om saldoavskrivninger.1 For enkelte driftsmidler, som eksempelvis tomter, anses det imidlertid ikke å foreligge en tilsvarende verdiforringelse ved slit og foreldelse, og det gis følgelig ikke rett til løpende avskrivning. For slike driftsmidler vil kostnaden i stedet komme til fradrag først ved et eventuelt gevinst- eller tapsoppgjør i forbindelse med realisasjon, typisk salg.
En del kostnader anses imidlertid som oppofret i det året de pådras, og for eiendom er den viktigste formen for slike direkte fradragsberettigede kostnader, vedlikehold. Dette behandles i punkt 5.
I punkt 6 går vi nærmere inn på påkostninger og aktiveringsplikt – altså de kostnadene som ikke kan fradragsføres med en gang – og i punkt 7 går vi dypere ned i grensedragningen mellom vedlikehold og påkostning.
I punkt 8 ser vi nærmere på grensedragningen mot det som anses som en utskiftning og/eller nytt objekt, i punkt 9 på hva som anses som påkostninger fordi det skjer en standardheving og punkt 10 på hva som anses som påkostninger fordi det skjer store endringsarbeider.
Dersom det var nødvendig å vedlikeholde eller reparere den delen av formuesobjektet som et påkostningsarbeid utføres på, så vil standardhevingen eller endringsarbeidet likevel kunne behandles som vedlikehold og skattyteren ha krav på direkte fradrag. Dette kalles gjerne for «tenkt vedlikehold» og vil bli redegjort for nærmere i punkt 11.
I punkt 12 går vi nærmere inn på de vanligste saldogruppene for fast eiendom og avskrivning av disse.
Leietakertilpasninger omtales nærmere i punkt 13, dokumentasjon overfor skatteetaten i punkt 14, forholdet til finansregnskapet i punkt 15 og litt om eiendomsskatt i utbyggingsperioden i punkt 16.
Dersom det er ord og uttrykk som er ukjente, er det en definisjonsliste som det kan slås opp i punkt 17, og alle fotnotene er listet opp i punkt 18.
3. Grunnvilkår for fradragsrett
Fradragsrett etter skatteloven § 6‑1 forutsetter at kostnaden knytter seg til skattepliktig inntekt – kostnaden må være pådratt for å erverve, vedlikeholde eller sikre inntekten. Dette gjelder uavhengig av om inntekten klassifiseres som kapitalinntekt eller som virksomhetsinntekt.
Etter skatteloven er det følgelig behov for å avgrense mot aktivitet av ikke-økonomisk karakter; aktiviteten må ha økonomisk karakter og være objektivt egnet til å gi overskudd. Aktiviteter som ikke oppfyller dette grunnvilkåret, er i utgangspunktet ikke fradragsberettiget.
For ordinær utleie av næringseiendom (og evt. boligeiendom) til markedsleie vil dette «overskuddsvilkåret» normalt være oppfylt, både i og utenfor virksomhet. I noen få tilfeller kan imidlertid investeringsnivået være så høyt sammenlignet med eiendommens realistiske inntektspotensial, at det anses tvilsomt om aktiviteten noensinne kan gå med overskudd. Dette ble satt på spissen i Ramme Eiendom-dommen:2
Ramme Eiendom-dommen
Saken gjaldt et omfattende utbyggingsprosjekt hvor det i perioden 2011–2020 ble oppført hotell- og museumsanlegg med investeringskostnader på om lag 725 millioner kroner (og senere økt til over 1,1 milliarder kroner). Skattyter krevde fradrag for kostnader og inngående merverdiavgift knyttet til prosjektet.
Skattemyndighetene la til grunn at investeringene var så store i forhold til forventede inntekter at virksomheten ikke ville kunne gå med overskudd. Høyesterett uttalte at det er et vilkår for fradragsrett at aktiviteten objektivt sett er egnet til å gi overskudd, og foretok en konkret vurdering av prosjektets økonomi, herunder forholdet mellom investeringsnivå, forventede inntekter, avskrivninger og avkastningskrav. Retten kom til at prosjektet ikke hadde tilstrekkelig overskuddsevne, og at det derfor ikke forelå fradragsrett.
Avgjørelsen er omdiskutert, blant annet fordi Høyesterett overprøvde skattyters forretningsmessige vurderinger ved å oppstille et krav om en viss påkrevd avkastning, herunder avkastning på investert kapital, innenfor en gitt tidsramme. Høyesterett fremhevet imidlertid selv at saken var atypisk, og uttalte at «[s]ærtrekkene medfører at den inngående prøvingen som legges til grunn for saken her, vil ha lite å si for de skatte- og avgiftsmessige rammevilkårene til alminnelig forretningsaktivitet, det være seg i bransjer som sliter i motgangstider eller gründeraktivitet i en krevende oppstartsfase».
Samme forståelse er lagt til grunn i etterfølgende forvaltningspraksis, hvor Skatteklagenemnda presiserer at Ramme Eiendom-dommen ikke får anvendelse på et typetilfelle med ordinær boligutleie.3
Kostnader til vedlikeholdsarbeider som er fradragsberettigede etter skatteloven §§ 6-1 og 6-11, kan både omfatte løpende vedlikehold og større utbedringer som har vært nødvendige for å ta igjen et akkumulert vedlikeholdsbehov, se punkt 5 om vedlikehold nedenfor.
Det går likevel en grense mot det som må anses som påkostninger eller nyanskaffelse. Dette gjelder også ved tenkt vedlikehold, og spørsmålet om grensen mot nyanskaffelse er passert. Foreligger ikke direkte fradragsrett, må kostnadene aktiveres.
Denne grensedragningen har betydning ikke bare for om fradragsrett foreligger, men også for når kostnaden kommer til fradrag. Vedlikeholdskostnader fradragsføres direkte i det året de påløper, mens aktiveringspliktige kostnader eventuelt kommer til fradrag over tid gjennom avskrivninger – eller først ved en senere realisasjon dersom driftsmiddelet ikke er avskrivbart. Denne tidfestingen behandles nærmere i punkt 4, før de nærmere kriteriene for selve grensedragningen mellom vedlikehold og påkostning gjennomgås i punktene som følger.
4. Tidfesting av kostnader
Når vilkårene for fradragsrett i utgangspunktet er oppfylt, oppstår spørsmålet om når kostnaden kan komme til fradrag. Her er det avgjørende om kostnaden anses som vedlikehold eller påkostning; vedlikeholdskostnader fradragsføres direkte i det året de påløper, mens påkostninger må aktiveres og eventuelt komme til fradrag over tid gjennom avskrivninger. Aktiveres derimot kostnader på ikke-avskrivbare driftsmidler, vil kostnadene ikke komme til fradrag før et eventuelt direkte salg (gevinst- eller tapsoppgjør).
I det følgende gjøres det først kort rede for denne tidfestingen, før de nærmere kriteriene for selve grensedragningen mellom vedlikehold og påkostning behandles i de neste punktene.
Alle vedlikeholdskostnader som er påløpt før utgangen av inntektsåret, kan fradragsføres direkte i det aktuelle inntektsåret. Fradragsføring forutsetter imidlertid at utbygger har en ubetinget forpliktelse til å innfri kostnaden.4
Nyanskaffelse eller påkostninger på eksisterende driftsmidler skal aktiveres på skattemessig saldo etter skatteloven,5 og kostnadene vil bli fradragsført som skattemessige avskrivninger etter saldosystemet gjennom driftsmidlets antatte levetid. Driftsmiddelet kan først avskrives fra det tidspunkt driftsmiddelet anses levert etter skatteloven.6 Ved rehabilitering av et bygg er imidlertid driftsmiddelet levert på et tidligere tidspunkt, og påkostninger kan således aktiveres løpende og avskrives fra det året de blir aktivert på saldo. Alle kostnader som er påløpt på driftsmidlene og anses som levert før årets utgang, kan avskrives på saldo med de årlige satsene som fremkommer av skatteloven. 7
Påkostninger er omfattet av justeringsreglene mens fradragsrett for vedlikeholdskostnader vil være avhengig av om den første bruken av arealene blir benyttet i avgiftspliktig virksomhet.
Dersom det skjer en leietakerutskiftning med en annen avgiftsstatus, vil det kunne medføre en justeringshendelse i forhold til merverdiavgift for selskapet for det som gjelder eventuelle påkostninger, og som igjen vil påvirke den skattemessige allokeringen av kostnader. Endringer på saldo skal derfor foretas det året eventuelle justeringer gjøres avgiftsmessig.8 Dette gjelder både om saldoen justeres opp eller ned.
Dette er lagt til grunn i Statoil Angola-saken:
Saken9 gjaldt om kostnader skulle fradragsføres direkte eller aktiveres. Høyesterett presiserte at vilkåret «pådratt» i skatteloven 3 forutsetter en oppofrelse, det vil si en reduksjon i skattyters formuesstilling, og at ren ombytting av verdier ikke gir fradragsrett. Kostnader som er fortløpende forbrukt kan dermed fradragsføres etter hvert som de påløper, mens aktiveringsplikt inntrer når kostnadene med tilstrekkelig sannsynlighet leder til varige verdier.
Dette innebærer at tidspunktet for fradragsføring følger tidspunktet for når oppofrelsen oppstår, slik at kostnader først kan tidfestes når det foreligger en reell reduksjon i skattyters formuesstilling. Samme prinsipp gjelder ved rehabilitering av fast eiendom; en kostnad er først pådratt, og dermed «fradragsmoden», når arbeidet faktisk er utført – ikke når det bestilles eller faktureres.
5. Direkte fradrag – vedlikehold
Skatteloven definerer ikke hva som menes med «vedlikehold». Ut fra en alminnelig språklig forståelse er det nærliggende at det siktes til det som må til for å opprettholde eiendelens tilstand. Denne forståelsen er også lagt til grunn i rettspraksis;10,11 vedlikehold er som utgangspunkt arbeider som utføres for å bringe objektet tilbake i den stand det tidligere har hatt, eller for å hindre at det forringes ut over det som følger av normalt slit og elde.
Vedlikeholdskostnader kan fradragsføres direkte, det vil si fulltut i anskaffelsesåret ettersom disse anses oppofret med en gang. Fradragsrettener betinget av at det foreligger et vedlikeholdsbehov, og er begrenset til defaktisk påløpte kostnadene. Det gir ikke rett til fradrag at et arbeid vil føretil mindre vedlikeholdskostnader i fremtiden.
I vedlikeholdsbehovet ligger det en vurdering avlevetidsbetraktninger og driftsmiddelets tilstand. Det vil si at om levetidenikke er utløpt, er det i utgangspunktet kun fradrag for den delen av levetidensom de facto har passert (for eksempel fradragsrett for halvparten avvedlikeholdskostnadene hvis 10 av 20 leveår er passert).
Det er en høy terskel for å nekte fradrag med manglendevedlikeholdsbehov som begrunnelse.
Et praktisk eksempel er utskiftning av gulvbelegg i et kontorbygg: Dersom et gulvbelegg med antatt levetid på 15 år byttes ut etter 10 år fordi det er slitt – med synlige bruksmerker skader, foreligger vedlikeholdsbehov, og hele kostnaden kan fradragsføres direkte.
Skiftes samme gulvbelegg derimot ut etter kun 5 år – for eksempel fordi lokalet uansett skal bygges om for en ny leietaker – vil bare en forholdsmessig andel av kostnaden (5/15), kunne fradragsføres direkte som vedlikehold. Den resterende delen anses som en påkostning og må aktiveres.
Tilsvarende gjelder for utskiftning av eksempelvis kontorfronter, dører og andre bygningsdeler. Det er tilstanden og gjenværende levetid på det som faktisk skiftes ut, som er avgjørende, ikke hva som er praktisk eller ønskelig i forbindelse med en større ombygging.
6. Påkostninger og aktiveringsplikt
Kostnader til arbeider på fast eiendom som går utover det å bringe den i samme stand som den var tidligere, er ikke vedlikehold, og kan ikke fradragsføres fullt ut ved anskaffelsen. Slike kostnader anses som påkostninger, og skal legges til driftsmiddelets inngangsverdi (aktiveres). Dette er begrunnet med at en verdireduksjon i eiers formuesstilling ikke finner sted umiddelbart, men skjer mer løpende gjennom det påkostedes levetid.
Disse kostnadene oppofres og kommer derfor først til fradrag gjennom årlige avskrivninger etter saldoreglene i skatteloven,12 eller eventuelt ved realisasjon (gevinst- eller tapsoppgjør). Dette gjelder selv om arbeidet som kostnadene er knyttet til, ikke fører til en faktisk verdiøkning av driftsmiddelet.
Et eksempel er installering av et nytt vindu ved inngangspartiet til et kontorbygg, til en kostnad av kr 25 000, der det tidligere ikke fantes noe vindu på dette stedet. Fordi bygningen tilføres en ny funksjon og et fysisk element som ikke eksisterte fra før, går arbeidet utover det å sette eiendommen tilbake i tidligere stand. Kostnaden anses derfor som en påkostning, og skal aktiveres på bygningens inngangsverdi fremfor å fradragsføres direkte.
Det er imidlertid enforutsetning at driftsmiddelet oppofres via slit eller elde dersom det skalforeligge avskrivningsrett.
Dette ble stadfestet i Continental-dommen fra 1980-tallet:
13 Et hotell hadde utgiftsført som driftsmidler diverse kunstgjenstander, herunder 6 malerier og 1 skulptur til samlet verdi kr. 83.050. Dette ble ikke godkjent av ligningsmyndighetene som tilbakeførte utgiftene. Høyesterett stadfestet ligningen. Det ble uttalt at uttrykket «utgifter», når det dreier seg om anskaffelse av driftsmidler, er myntet på driftsmidler som forbrukes i den inntektsgivende virksomhet. Det kunne ikke antas
at de kunstverker saken gjaldt var gjenstand for verdiforringelse ved slit og foreldelse. Hotellets anførsel om at driftsmidler som ikke var betydelige, kunne fradras i inntektsåret, selv om de ikke var forgjengelige, ble ikke tatt til følge. En anførsel om at 2 malerier og skulpturen som var anskaffet i forbindelse med ominnredning av hotellet, var fradragsberettiget som vedlikeholdsutgifter, førte heller ikke frem.
Man kan med andre ord ikke kreve fradrag dersom driftsmiddelet ikke er gjenstand for verdiforringelse grunnet slit eller elde. Tilsvarende vil for eksempel gjelde grunnareal/tomt. En tomt kan svinge i verdi, men er ikke utsatt for verdiforringelse ved slit og foreldelse. Tomt kan derfor ikke avskrives eller fradragsføres.
Samme prinsipp gjør seg gjeldende for infrastrukturbidrag og tilsvarende tilknytningskostnader (se nærmere punkt 12.7 om tomt nedenfor). Slike kostnader gir ofte eiendommen en varig fordel, og er derfor ikke direkte fradragsberettiget som «oppofret».
Dette illustreres av Molde Storsenter-dommen,14 hvor et anleggsbidrag betalt til et nettselskap for økt strømkapasitet verken kunne fradragsføres direkte (bidraget ga en varig, ikke-tidsbegrenset rettighet) eller avskrives (rettigheten var ikke utsatt for slit og elde).
Samme forståelsen ble lagt til grunn i Metro Senter-dommen.15 Til forskjell fra Bjørvika-saken,16 hvor infrastrukturbidraget kunne ses som en del av kjøpesummen for en nylig ervervet tomt, eide Metro Senter allerede både tomt og bygg da infrastrukturkostnadene påløp. Lagmannsretten kom likevel til samme resultat; kostnadene var ikke oppofret, men representerte en varig verdiøkning av tomten, og måtte aktiveres uten avskrivningsrett. Dette viser at aktiveringsplikten for slike kostnader ikke er begrenset til nyervervede eiendommer, men gjelder tilsvarende for løpende infrastrukturkostnader på eiendom man allerede eier.
Slike kostnader aktivert på tomt vil ikke komme til fradrag før et eventuelt senere direktesalg. Skjer salg gjennom salg av aksjer i et eiendomsaksjeselskap som eier eiendommen, kommer kostnaden aldri til fradrag.
Samme betraktninger er lagt til grunn for boligeiendom, selv om det enkelt kan argumenteres for at selve boligbygget vil være grunnlag for slitasje og elde ved bruk over tid.17 Etter norsk skatterett legges det imidlertid til grunn at boligeiendom varer «evig» ved vedlikehold. Både forarbeidene og rettspraksis over tid har stadfestet at boligeiendom – selv ved utleie – som den klare hovedregel ikke kan avskrives.18 Når boliger ikke kan avskrives, kan heller ikke tekniske installasjoner i bygget avskrives. På den annen side kan man derfor kreve høyere fradrag for vedlikehold ved total utskiftning av tekniske anlegg, sett i forhold til næringsbygg.
Boligeiendom – langtidsleie kontra korttidsleie
Grensen mellom «boligeiendom» (ikke avskrivbar) og eiendom som brukes til overnattings- eller hotellignende virksomhet (avskrivbar, se punkt 12 om avskrivninger nedenfor), kan by på tvil ved omfattende korttidsutleie av boenheter, for eksempel via bookingplattformer eller som «serviced apartments».
Forvaltningspraksis har i en avgiftssak19 lagt vekt på om enhetene er innrettet for lengre opphold (som taler for at eiendommen fortsatt er «bolig»), eller om driften har karakter av hotellvirksomhet med tilhørende service
(som taler for at eiendommen faller utenfor boligbegrepet). Tilsvarende vurderingsmomenter vil kunne være relevante også for spørsmålet om avskrivningsrett, men rettstilstanden er ikke avklart og det foreligger ikke mye retts- eller forvaltningspraksis som kan av grensedragningen. Spørsmålet må vurderes konkret ut fra graden av service, herunder rengjøring, skift av sengetøy og håndklær, oppholdenes varighet og hvordan enhetene faktisk er innredet og markedsført.
7. Grensedragningen mellom vedlikehold og påkostning
Det foreligger ingen legaldefinisjon av vedlikeholds- eller påkostningsbegrepet, og praksis viser at en konkret grense ikke alltid er like enkel å trekke. Den nærmere grensedragningen mellom påkostning og vedlikehold må derfor trekkes etter en konkret vurdering basert på kriterier fastsatt gjennom rettspraksis. Det må følgelig foretas en sammenligning av den enkelte konkrete eiendelens objektive standard før og etter gjennomførte arbeider, for å avgjøre om det utgjør vedlikehold eller påkostning.
Arbeider som går utover det å bringe eiendelen tilbake i samme stand som tidligere, er ikke vedlikehold og gir derfor ikke rett til direkte fradrag. Slike kostnader anses som påkostninger og skal aktiveres, det vil si tillegges driftsmiddelets inngangsverdi. Kostnadene kan således ikke fradragsføres i sin helhet på det tidspunktet de pådras, men avskrives i stedet over driftsmiddelets levetid (hvis avskrivbart driftsmiddel). Dette er utgangspunktet for standardheving og endringsarbeider foretatt i forbindelse med rehabilitering, se nærmere nedenfor.
Gjennom rettspraksis er det likevel utviklet en lære om «tenkt vedlikehold»; foreligger det et vedlikeholdsbehov, kan skattyter kreve fradrag for kostnadene – begrenset til hva et vedlikehold ville ha kostet – helt eller delvis, som om endringen ikke hadde vært foretatt. Det forutsettes at endringen reelt sett trer i stedet for, og ikke bare supplerer, det vedlikeholdsbehovet som uansett forelå.
Denne sammenligningen av objektiv standard før og etter gjennomførte arbeider er det bærende prinsippet i den videre fremstillingen. Den danner utgangspunktet for grensedragningen i punkt 8 for nytt formuesobjekt, punkt 9 for standardheving og punkt 10 for endringsarbeider, samt for unntaket om tenkt vedlikehold i punkt 11.
8. Utskiftning – grensedragningen mot nytt objekt
I enkelte tilfeller må det foretas en avgrensning mot påkostninger og nyanskaffelser. Er vedlikeholdsarbeidene svært omfattende, kan det bli spørsmål om å se kostnadene som anskaffelseskostnader for et nytt objekt. Hvis et bygg rives helt, vil det bli resultatet.
At en etasje eller en fløy i et bygg rives grunnet råteskader e.l., kan derimot ikke anses som anskaffelse av et nytt objekt, ettersom det meste av bygget står igjen (man skal se bygget under ett). Et skifte av en del av et formuesobjekt til en ny tilsvarende del vil dermed kunne være vedlikehold, gitt at reparasjonen eller vedlikeholdet var nødvendig.
Men hva regnes som et selvstendig formuesobjekt?
For eksempel vil hver adskilt bygning på en fast eiendom anses som selvstendige formuesobjekter. Frittstående garasje eller et frittstående lager vil derfor anses som et eget formuesobjekt.
På den andre siden vil et lager som ligger i forlengelsen av et bygg eller en etasje i en bygning anses som kun en del av formuesobjektet. Det vil altså være vedlikehold å skifte ut fløyen eller etasjen, gitt at den bygges opp som den var før og at det forelå et vedlikeholdsbehov.
Normalt vil følgende gjenstander være fradragsberettiget som kostnader til vedlikehold av bygning og ikke utskiftning av selvstendig formuesobjekt:20
- Fastmontert utstyr for oppvarming av bygning, herunder vedovn, panelovn, olje/parafinbrenner, peis, sentralfyranlegg, mv.
- Badekar/dusj/håndvask/varmtvannsbereder
- Integrerte hvitevarer som ikke kan tas ut ved salg av bygningen uten særskilt avtale
- Vegg-til-vegg teppe
- Markiser, persienner
- Felles anlegg for radio/fjernsyn
- Heisanlegg i ikke-avskrivbart bygg
- Kjølerom med maskiner i ikke-avskrivbart bygg
- Elektrisk anlegg (til og med kontaktpunkt i vegg eller tak) i ikke-avskrivbart byggFastmontert utstyr for oppvarming av bygning, herunder vedovn, panelovn, olje/parafinbrenner, peis, sentralfyranlegg, mv.
- Badekar/dusj/håndvask/varmtvannsbereder
- Integrerte hvitevarer som ikke kan tas ut ved salg av bygningen uten særskilt avtale
- Vegg-til-vegg teppe
- Markiser, persienner
- Felles anlegg for radio/fjernsyn
- Heisanlegg i ikke-avskrivbart bygg
- Kjølerom med maskiner i ikke-avskrivbart bygg
- Elektrisk anlegg (til og med kontaktpunkt i vegg eller tak) i ikke-avskrivbart bygg
Listen er ikke uttømmende.
Ikke-integrerte hvitevarer, lett demonterbare lamper og produksjonsmaskineri anses ikke som del av bygget. Det samme gjelder annet løsøre som for eksempel møbler, skap, kjøkkeninnredning og annet dekor som kan allokeres til saldogruppe d for inventar.21
Ved en rehabiliteringsprosess kan et formuesobjekt bli ansett som anskaffelse av et nytt objekt, dersom rehabiliteringen blir for omfattende. Et vurderingsmoment er hvor mye som står igjen av det opprinnelige objektet. Dersom rehabiliteringen utgjør det vesentlige, og det opprinnelige objektet bare utgjør en mindre vesentlig del av det ferdige objektet, taler dette for at det er snakk om et nytt objekt.
I vurderingen av om en står overfor et nytt objekt legges det blant annet vekt på om arbeidet har skjedd konsentrert og over et relativt kort tidsrom. Både fysikk og byggetekniske vurderinger og økonomiske betraktninger kommer inn som vurderingstemaer her. Selv om objektet fremstår som en kopi av det gamle, kan det fremdeles anses som et nytt objekt. Objektets ytre preg og funksjoner kan imidlertid ha betydning for vurderingen.
Dersom et formuesobjekt i en rehabiliteringsprosess blir ansett som et nytt objekt, oppstår spørsmålet om det gamle objektet skal anses som realisert (fullstendig revet). I så fall anses kostnadene ved riving mv. som en del av kostnadene ved realisasjonen, som skal overføres til gevinst- og tapskonto. Det samme gjelder restsaldoene. Realisasjon foreligger imidlertid ikke hvor deler av byggeriet er i behold, som eksempelvis byggets vitale deler som grunnmur og yttervegger. Dette gjelder selv om det skjer en total rehabilitering av bygget og det bare er mindre deler som er i behold. Endringer og ombygginger som foretas blir som utgangspunktet aktiveringspliktige på eksisterende saldo, det samme gjelder eventuelle rivningskostnader.
Christensen-dommen er sentral når det gjelder grensedragningen mellom vedlikehold og påkostninger samt vedlikehold og nyanskaffelse
I denne saken22 var det kjøpt en eiendom til NOK 525 000 som skulle benyttes til dels egen næring og dels som utleieobjekt. Straks etter kjøpet av eiendommen satte eier i gang med en rehabilitering og som totalt utgjorde MNOK 1,6. Etter hvert som arbeidene skred frem, ble det avdekket flere skader og svakheter ved eiendommen, særlig sopp og råteskader, og rehabiliteringsarbeidene ble betydelig større enn først antatt. Bygningen ble av den grunn nesten totalt ombygget, og kostnadene langt høyere enn budsjetterte kr 400.000. Høyesterett oppsummerer hva som ble beholdt av den opprinnelige bygningen slik:
«Grunnmuren er intakt på vestsiden, og også betydelige deler av den øvrige grunnmur er i behold. Maskinlaftet reisverk er intakt for tre av veggenes vedkommende. Ellers er trappehus med trapp fra første til tredje etasje, noe av bæringen/bjelkelag i etasjeskillet mellom kjeller og første etasje og om lag 80 prosent av ytterpanelet på vestveggen beholdt. Vinduer fra øst- og sørveggen er flyttet til vestveggen og sanitærutstyr er gjeninnsatt på bad/toalett i første etasje. Takstein, en av inngangsdørene og automatsikringene er beholdt.»
Spørsmålet for høyesterett var om denne omfattende rehabiliteringen skatterettslig skulle bedømmes som vedlikehold og påkostninger, slik at den delen av omkostningene som kunne anses som vedlikehold skulle fradragsføres, eller om det måtte anses som en nyanskaffelse av et helt nytt hus slik at alle omkostningene skulle aktiveres for senere avskrivning. Høyesterett vurderer avgrensningen til nyanskaffelse slik:
Høyesterett konkluderte dermed med at grensen for hva som må betraktes som et nytt bygg var overskredet i denne saken.
«Når det skal tas stilling til om «det gamle» bare utgjør en mindre vesentlig del av det, må det legges vekt på en fysisk og bygningsteknisk vurdering og på en økonomisk betraktning. Det er ikke i seg selv avgjørende i hvilken utstrekning huset etter rehabiliteringen fremtrer som en kopi av det opprinnelige, men også husets ytre preg og funksjoner vil kunne ha betydning. Avgjørelsen vil måtte bero på en helhetsvurdering.»
Høyesterett la vekt på at det kun var «beskjedne deler av den opprinnelige bygningen som gjenfinnes i den nåværende». Man sto i realiteten ovenfor en situasjon der det ble oppført et nytt hus på den tidligere rammen.
Andre eksempler som kan trekkes frem, er typisk ombygging av eldre bakgårdsbebyggelse som over tid har vært brukt som lager, og som nå bygges om til en kombinasjon av lager, butikk og kafé. Utfallet av vurderingen vil bero på hvor mye av det opprinnelige byggeriet som faktisk beholdes. Beholdes bærende yttervegger i tegl eller bindingsverk, grunnmur og hovedvolumet, mens interiøret rives og innredes på nytt for de nye formålene, vil bygningen normalt fortsatt anses som samme formuesobjekt. I et slikt tilfelle vurderes kostnadene etter de ordinære reglene om vedlikehold, standardheving og endringsarbeider (se punkt 9–11), ikke etter reglene om nyanskaffelse.
Rives derimot også ytterveggene og kun deler av grunnmuren gjenbrukes, vil grensen fort være overskredet da det i realiteten er oppført et nytt bygg på den gamle rammen, og hele kostnaden må aktiveres som anskaffelse av et nytt formuesobjekt.
Et annet eksempel er verneverdige bygg, der det egentlig er ønskelig å rive bygget i sin helhet. Hvis fasadene er vernet, mens all bæring for øvrig rives slik at det kun er grunnmuren igjen i tillegg til de verdene fasadene, er man nok i grenseland for hva som må anses som et nytt bygg. Da bør man sørge for å ha god dokumentasjon og begrunnelser dersom man vil behandle det skattemessig som rehabilitering og ikke nytt bygg.
Når all bærekonstruksjonen beholdes, men resten av bygget rives, har det normalt vært ansett for å være igjen tilstrekkelig til at det ikke anses som nytt bygg, men dette vil nok avhenge av hvor sentral bærekonstruksjonen er i bygget og hvor kostbar den er, ref. også Christensen-dommen. Her er det en forskjell på om det er en omfattende bærekonstruksjon i betong eller en eldre bærekonstruksjon reisverk eller annen form for bærende trekonstruksjon.
9. Standardheving
Skattereglene åpner ikke opp for å gi fradrag for arbeid som øker eiendommen eller gjenstandens relative standard. Det tas utgangspunkt i tre nivåer: lav, middels eller høy, og dersom arbeidet bidrar til å øke gjenstandenes standard fra for eksempel lav til middels, vil påkostningen i sin helhet anses som en påkostning som må aktiveres og kan ikke fradragsføres som vedlikehold (men merk unntaket for tenkt vedlikehold, se punkt 11 nedenfor).
For eksempel vil førstegangsmaling av et hus ikke være vedlikehold.
Standardforbedring av et eldre hus ved første gangs isolering, eksempelvis ved innblåsing av mineralull i vegger, vil heller ikke kunne anses som vedlikehold. Det samme gjelder førstegangs asfaltering, katodisk beskyttelse av betong og førstegangs installasjon av automatisk ventilasjon i et eldre bygg.
Foretas imidlertid utskiftning av eldre deler med nye som etter dagens nivå tilsvarer samme standard (lav, middels, eller høy) som formuesobjektet har vært i tidligere, skal hele kostnaden likevel anses som vedlikehold. Dette forutsetter dog at det i utgangspunktet foreligger et vedlikeholdsbehov.
I noen tilfeller vil det kunne anses som vedlikehold at man bruker mer moderne materialer og gjenstander enn det opprinnelige. Det forutsettes da at de materialene som anvendes ikke er vesentlig dyrere enn de opprinnelige materialene.
Et praktisk eksempel som går igjen i rehabiliteringsprosjekter er utskiftning av gulv og identifisering av opprinnelig og ny standard: I mange tilfeller vil det fortsatt kunne dreie seg om vedlikehold, selv om materialene ikke er det samme. Dette kan være tilfelle dersom det i stedet for å legge nytt tregulv belegger det med vinyl eller vegg til vegg teppe.
Det er således anledning til å hensynta den relative standardutviklingen i samfunnet, slik at det som har middels standard i dag, i mange tilfeller vil ha høyere kvaliteter enn det som hadde middels standard for 50 år siden. Det skal fortsatt anses som vedlikehold dersom den relative standarden er på tilsvarende nivå med det som anses for å være dagens standarder for øvrig.
Eksempler på kvalitetsendringer som ikke innebærer en relativ standardheving:
U-verdien på vinduer har utviklet seg mye over tid. Dagens trelags vinduer vil ha lavere u-verdi og dermed høyere kvaliteter enn 50 år gamle koblede glass, men den relative standarden kan likevel være den samme.
Andre eksempler er tekniske anlegg, der det for eksempel har skjedd en stor utvikling i kvaliteten og egenskapene til ventilasjonsanlegg, varmeanlegg, strømanlegg, osv. Den relative standarden kan likevel være den samme på dagens anlegg og 30 år gamle anlegg med lavere kvaliteter.
Dersom man utfører arbeid for å bringe et objekt i samsvar med nye offentligrettslige krav, anses dette imidlertid fremdeles som en standardheving og ikke vedlikehold.
Et nyere eksempel på dette er Lyse produksjon-dommen:
23En kraftprodusent måtte forsterke en større fyllingsdam på grunn av nye krav om damsikkerhet nedfelt i ny forskrift. Til sammen omfattet arbeidet ca. 430 000 kubikkmeter tilleggsmasse. Demmingens totalvolum etter arbeidet var da på 5,1 millioner kubikkmeter.
Lyse Produksjon krevde fradrag for sin andel av kostnadene ved arbeidene som var utført, i alt NOK 44 773 944 i selvangivelsene for 2012, 2013 og 2014. Skattemyndighetene var imidlertid av den oppfatning at NOK 1 644 000 var utgifter til vedlikehold og kunne direkte fradragsføres, mens de øvrige NOK 43 129 944 måtte aktiveres og avskrives.
Høyesterett presiserte, som i tidligere dommer, vedlikeholdsbegrepet: «Det ledende synspunktet er altså at vedlikeholdskostnader er kostnader som er nødvendige for å holde objektet i samme stand som da det var nytt, eventuelt for å bringe det tilbake til samme stand. Oppgraderinger ut over dette er i utgangspunktet påkostninger som må aktiveres».
Spørsmålet i denne saken var da om man kunne anse en forsterkning som vedlikehold, ut ifra en tanke om at det dreier seg om en «tilbakeføring» av eiendelen til en «originalstand» i regulatorisk forstand. I herværende sak forelå det ikke et vedlikeholdsbehov, men arbeidene ble utført for å oppfylle nye sikkerhetskrav. Høyesterett vektla at demningen var kommet i bedre stand enn tidligere til å tåle påkjenninger, og at endringene knyttet seg til fremtidig verdiskapning. – Et høyere sikkerhetsnivå på dammen var en form for funksjonsforbedring.
Høyesterett konkluderte dermed med at en oppgradering som følge av offentlig påbud, ikke i seg selv kunne føre til at oppgraderingen anses som vedlikehold. Utgiftene kunne således ikke fradragsføres direkte som vedlikeholdsutgifter, men måtte aktiveres og avskrives over 67 år som påkostning.
Eksempler på offentligrettslige krav:
Et praktisk eksempel er tiltak for å oppfylle krav til universell utforming ved rehabilitering av eldre næringsbygg. Installeres det for eksempel ny rampe ved inngangspartiet, bredere døråpninger eller et nytt heisanlegg for å tilfredsstille byggetekniske krav i TEK17, vil kostnadene anses som påkostning selv om tiltaket utløses av offentligrettslige krav og ikke av et ønske om å heve standarden i seg selv.
Det avgjørende er ikke hvorfor arbeidet utføres, men at bygget etter tiltaket er i bedre eller annen stand enn det opprinnelig var. Foreligger det samtidig et selvstendig vedlikeholdsbehov for den delen av bygget arbeidet utføres på – for eksempel dersom eksisterende inngangsparti uansett måtte vært utbedret – kan det være grunnlag for delvis fradrag etter reglene om tenkt vedlikehold, se punkt 11. Dette gjenspeiler mønsteret fra Lyse-saken, hvor delvis fradrag på kr 1 644 000 ble innrømmet nettopp fordi en del av dampforsterkningen samtidig dekket et reelt vedlikeholdsbehov.
10. Endringsarbeider
Dersom det foretas endringer på eiendommen kan dette i utgangspunktet ikke klassifiseres som vedlikehold som kan fradragsføres. Endringsarbeider må derfor aktiveres som påkostninger selv om eiendommen ikke blir tilført noen standardheving eller verdiøkning. Pålagt omlegging av kloakk fra et kommunalt anlegg til et annet ble av lagmannsretten ikke ansett som vedlikehold.15
Endringer som går ut på å omgjøre en tidligere endring, slik at gjenstanden bringes tilbake i sin opprinnelige form og stand, anses heller ikke som vedlikehold.24
Selv om det er gjennomført endringsarbeider, kan reglene om tenkt vedlikehold komme til anvendelse, se punkt 11.
Eksempler:
En leietaker i et kombinasjonsbygg leier lokaler i både første og andre etasje, og ønsker en intern trapp mellom etasjene for å knytte virksomheten bedre sammen. Utleier bekoster montering av en ny interntrapp. Det forelå ingen tilsvarende åpning eller trapp fra før.
Kostnaden må aktiveres i sin helhet, selv om trappen isolert sett ikke nødvendigvis representerer noen «standardheving» av byggets generelle kvalitetsnivå. Det er selve endringen – at bygningen får en ny funksjon den ikke hadde før – som utløser aktiveringsplikt.
Det samme gjelder eventuelt senere fjerning av trappen når leietakeren flytter ut og etasjene ikke lenger skal være forbundet. Selv om fjerningen i praksis bringer bygget tilbake nærmere sin opprinnelige stand, anses ikke dette som vedlikehold; reversering av en tidligere endring er i seg selv et nytt endringsarbeid. Kostnadene til å lukke åpningen og reetablere dekket må derfor aktiveres på samme måte som selve installasjonen.
Det samme vil gjelde andre former for endringsarbeider, eksempelvis vil flytting av en vegg i utgangspunktet ikke være vedlikehold. Det samme gjelder for eksempel flytting av toalett/bad, kjøkken/kantine, heis/rulletrapp o.l., som i utgangspunktet vil bli ansett som påkostninger.
Det er verdt å merke seg at kostnader som anses som påkostning på et allerede eksisterende driftsmiddel som avskrives, herunder endringsarbeid eller standardheving, føres inn på saldo selv om påkostningen er mindre enn kr 30.000.25
Klassifiserer imidlertid en utskiftning først som vedlikehold, innebærer det ikke en påkostning dersom bygningsdelen/funksjonen plasseres et annet sted, så lenge arbeidet ikke fører til merkostnader. Skjer endringsarbeidene i tilknytning til et vedlikeholdsarbeid, er det i praksis lagt til grunn at kostnadene likevel kan anses som vedlikeholdskostnader.
For eksempel vil førstegangsmalingav et hus ikke være vedlikehold.
Standardforbedring av et eldre hus ved førstegangs isolering, eksempelvis ved innblåsing av mineralull i vegger, vil hellerikke kunne anses som vedlikehold. Det samme gjelder førstegangs asfaltering ogkatodisk beskyttelse av betong.
Videre vil en midlertidig endring i bruken av formuesobjektet ikke bety at formuesobjektet har endret karakter.
Et praktisk eksempel er endring fra cellekontor til åpent landskap i forbindelse med rehabiliteringsarbeid:
Lettvegger må uansett fjernes for å vedlikeholde gulvet, og hvor de nye skilleveggene og kontorfrontene settes opp vil i mange sammenhenger ikke innebære en merkostnad. I mange tilfeller vil dessuten overgang til aktivitetsbasert kontorlandskap innebære færre antall dører, gips- og glassvegger som følge av færre cellekontorer og således reduserte kostnader sett i forhold til opprinnelig planløsning. Kostnadene vil kunne betraktes som fradragsberettiget etter reglene for tenkt vedlikehold, som vil gjøres rede for straks nedenfor under punkt 11.
11. Tenkt vedlikehold
Dersom det var nødvendig å vedlikeholde eller reparere den delen av et formuesobjekt som et påkostningsarbeid utføres på, så vil standardhevingen eller endringsarbeidet likevel kunne behandles som vedlikehold og skattyteren ha krav på direkte fradrag. Etter fast forvaltningspraksis og rettspraksis,26 gis det fradrag for kostnader ved både endringsarbeider og standardhevinger som ivaretar et vedlikeholdsbehov, tilsvarende det som det ville ha kostet å vedlikeholde hvis man tenker bort endringene og standardhevingene.
Fradrag for tenkt vedlikehold kan bare oppnås for faktisk påløpte kostnader begrenset oppad til det beløpet et faktisk vedlikehold ville ha kostet innen samme relative standard som tidligere (lav, middels eller høy). I slike tilfeller foretas en fordeling mellom de fradragsberettigede vedlikeholdskostnadene og aktiveringspliktige påkostninger.
Dersom arbeidene er så omfattende at det fremstår som et nytt objekt (se punkt 9) kan ikke noe fradragsføres som tenkt vedlikehold. Derfor er det viktig å avgjøre, begrunne og dokumentere hva påkostningene dreier seg om, særlig hvis arbeidene er svært omfattende.
Foreligger det eksempelvis et vedlikeholdsbehov for garderobene i bygget, og disse samlokaliseres et annet sted i bygget i forbindelse med rehabiliteringsarbeidene, vil man kunne kreve fradrag for tenkt vedlikehold for hva det ville ha kostet å rehabilitere garderobene til opprinnelig stand uten å flyttes. Dersom man samtidig utvider kapasitet og etterkommer byggetekniske krav til universell utforming, vil merkostnadene Stil standardheving og utvidelse av kapasitet måtte klassifiseres som aktiveringspliktige kostnader (påkostninger).
Forutsetning for fradrag er imidlertid at endringene etter sin karakter erstatter et vedlikehold. Dersom investering eller nyanskaffelse blir det dominerende preget av et vedlikehold, eller de funksjonelle egenskapene ikke opprettholdes, avskjæres retten til fradrag for tenkt vedlikehold.
Høyesterett har drøftet forutsetningene for fradrag for tenkt vedlikehold i den såkalte Norrøna-dommen:
27Eiendomsselskapet Norrøna Eiendom AS hadde foretatt omfattende vedlikeholds- og endringsarbeider i et kombinert bolig- og forretningsbygg i Trondheim. Saken omfattet rehabiliteringen av kjeller, første og andre etasje som besto av blant annet lager i kjeller, butikker i første etasje og kafé og selskapslokaler i andre etasje. Bygget ble renovert og bygget om for å gjøre plass til klesbutikk for to nye leietakere. Blant annet ble storkjøkkenet til kaféen revet og ikke erstattet, det elektriske anlegget ble tilpasset endret bruk, fasaden ble bygget om slik at yttervegger og vinduer i første etasje ble flyttet ut én meter, inngangspartiene ble endret og flere innervegger ble ikke satt opp igjen.
De samlede utgiftene til renovering/rehabilitering beløp seg til 17.298.275 millioner kroner, hvorav Norrøna Eiendom AS hadde aktivert kr 2.428.763 på avskrivninger og utgiftsført resten som vedlikehold. Skattemyndighetene mente en større del skulle vært aktivert.
Norrøna Eiendom anførte at spesielt fire konkrete utgiftsposter var feil i skattekontorets vedtak; de som gjaldt rivning av henholdsvis storkjøkken og innervegger, ombygging av fasade og modernisering av det elektriske anlegget.
Høyesterett opprettholdt skatteklagenemnda sitt vedtak, som nektet fradrag for kostnader til rivning av storkjøkken og innervegger. Kafé var ombygget til butikklokale, dvs. at opprinnelig funksjon ikke var videreført; storkjøkkenet ble ikke erstattet av et nytt kjøkken. For utgiftene til den nye fasaden og i tilknytning til det elektriske anlegget, ble fradraget redusert fra 100 til 75 prosent (25 prosent til aktivering). I denne saken, har Høyesterett i grunn, stadfestet allerede etablert praksis på området.
Norrøna-dommen illustrerer for øvrig verdien av grundig dokumentasjon i forbindelse med rehabiliIteringsprosjekter. Selv om selskapet ikke fikk fullt medhold i sin klassifisering av samtlige kostnads-
poster, og måtte akseptere at 25 prosent av kostnadene ble aktivert, fremstår sluttresultatet som samlet sett gunstig for skattyter; den vesentlige delen av de omfattende rehabiliteringskostnadene ble likevel akseptert som løpende fradragsberettiget vedlikehold. Dommen viser at selv ved betydelige og inngripende endringsarbeider kan en stor andel av kostnadene fradragsføres direkte, forutsatt at det foreligger gode gjennomarbeidede vurderinger og solid dokumentasjon. Dette understreker betydningen av god kjennskap til grensen mellom vedlikehold og påkostning tidlig i slike prosjekter.
Senere rettspraksis har gitt ytterligere veiledning om hvordan vurderingen av «tenkt vedlikehold» skal foretas i større prosjekter:
Saken gjaldt grensen mellom vedlikehold og påkostning i et større ombyggingsprosjekt hvor det også ble gjort betydelige tekniske forbedringer. Lagmannsretten la til grunn at vurderingen av «tenkt vedlikehold» må ta utgangspunkt i hva det objektivt ville kostet å bringe det eksisterende driftsmidlet i tilfredsstillende stand, og ikke i den tekniske løsningen som faktisk ble valgt. Retten fremhevet videre at det må foreligge et reelt og dokumentert vedlikeholdsbehov, men at det ikke er til hinder for fradrag at tiltaket samtidig gir forbedringer eller effektiviseringsgevinster. Det ble også understreket at vurderingen i praksis ofte ikke er et enten/eller‑spørsmål om fradragsrett, men en konkret fordeling mellom vedlikehold og påkostning.
Dommen drøfter for øvrig også grensen mot nyanskaffelse etter Christensen-testen (se punkt 8) i relasjon til det samme prosjektet, og illustrerer at spørsmålene om nyanskaffelse og tenkt vedlikehold ofte må vurderes i sammenheng ved større ombyggingsprosjekter.
Det er ikke anledning til å kreve fradrag for tenkt vedlikehold dersom et bygg er revet i sin helhet eller dersom et teknisk anlegg er skiftet ut i sin helhet. Man skal vurdere hvert teknisk anlegg for seg med hensyn til om det anses for å være skiftet ut i sin helhet. Les mer om tekniske installasjoner under punkt 12.4.
Det forhold at et arbeid vil føre til mindre vedlikeholdskostnader i fremtiden, gir ikke større rett til kostnadsfradrag som vedlikehold.
Tenkt vedlikehold og kapitalvarebegrepet for avgiftsformål:27
Skattedirektoratet har tatt stilling til hvordan regelen om tenkt vedlikehold skal anvendes ved vurderingen av hva som utgjør «byggetiltak» (kapitalvare) etter merverdiavgiftsloven.28 Utgangspunktet er at grensen mellom påkostning og vedlikehold skal trekkes etter de samme kriterier som i skatteretten.
Skattedirektoratet legger til grunn at den skatterettslige regelen om «tenkt vedlikehold» også får anvendelse ved kapitalvarevurderingen i merverdiavgiften. Dette innebærer at tiltak som etter sin art fremstår som påkostning eller endringsarbeid, likevel helt eller delvis kan behandles som vedlikehold dersom de reelt trer i stedet for nødvendig vedlikehold som ellers måtte vært utført. Den delen av kostnadene som kan henføres til tenkt vedlikehold, behandles som vedlikehold og faller utenfor kapitalvarebegrepet, mens øvrige kostnader behandles som påkostning.
Som følge av dette vil påkostningsdelen omfattes av justeringsreglene, hvor fradragsretten vurderes over justeringsperioden, mens kostnader som anses som vedlikehold eller tenkt vedlikehold ikke er byggetiltak, slik at fradragsretten på anskaffelsestidspunktet blir endelig.
Et praktisk poeng for større byggeprosjekter er at – selv om grensen mellom vedlikehold og påkostning skal trekkes etter de samme kriteriene i skatte- og avgiftsretten – må man fortsatt ved vurderingen foreta særskilte vurderinger for hver av de to regelsettene. Selv om det er stadfestet at man for avgiftsformål i utgangspunktet skal følge de skatterettslige prinsipper, kan det fortsatt gi ulikt resultat for én og samme kostnad, eksempelvis ved vurderingen av tekniske installasjoner. Skattemessig vil man aktivere samtlige kostnader på saldogruppe j ved for eksempel total utskiftning av tekniske installasjoner. Dette trenger ikke å være sammenfallende vurderinger for avgiftsformål. For eiendomsaktører er det derfor viktig å vurdere de skatte- og avgiftsmessige konsekvensene av rehabiliterings- og ombyggingsprosjekter i sammenheng, og ikke behandle spørsmålene isolert fra hverandre.
Eksempel tenkt vedlikehold ved endret bruk:
En restaurant driver etablerer i et lokale i et kjøpesenter et nytt, fullt serveringskjøkken med storkjøkkenutstyr, avtrekk og spesialtilpasset ventilasjon. Restauranten går konkurs og fraflytter etter kun tre års drift.
Foreligger det et vedlikeholdsbehov etter bare tre år? Utgangspunktet er at et så kort tidsrom normalt ikke gir grunnlag for vedlikeholdsfradrag, se prinsippet om at vedlikeholdsintervallet må vurderes opp mot driftsmiddelets antatte levetid ovenfor under punkt 4 og 5. Storkjøkkenutstyr og avtrekksanlegg utsatt for kontinuerlig belastning fra fett, damp og høy varme har imidlertid normalt en vesentlig kortere teknisk levetid enn ordinære bygningsdeler. Vurdert opp mot en slik realistisk levetid, vil det etter tre års intensiv bruk kunne foreligge et reelt, om enn begrenset, vedlikeholdsbehov for enkelte av installasjonene/komponentene.
Hvordan kostnadene ved å rive og eventuelt reetablere eller fjerne kjøkkenet skal behandles, avhenger av hva som skjer videre:
- Ny leietaker er også et serveringskonsept: Kjøkkenfunksjonen videreføres, og utleier kan kreve fradrag for tenkt vedlikehold begrenset til hva det ville kostet å sette det eksisterende kjøkkenet i stand igjen – i dette tilfellet forholdsmessig redusert ut fra at kun tre av eksempelvis forventet 10 år er brukt (3/10). Det som går utover dette – f.eks. et større og mer moderne kjøkken enn det gamle, eller endret planløsning etter ny leietakers ønsker – er en påkostning som må aktiveres. Dersom det imidlertid foreligger et vedlikeholdsbehov og/eller skader på delkomponenter og som må skiftes ut, kan man derimot fradragsføre disse kostnadene i sin helhet.
- Ny leietaker er en frisør: Kjøkkenfunksjonen som sådan bortfaller og erstattes ikke. For de delene av installasjonen som utelukkende betjente storkjøkkenet – for eksempel avtrekk over komfyr og fettutskiller – gis det derfor ikke fradrag for tenkt vedlikehold; disse kostnadene må aktiveres i sin helhet, uavhengig av om det forelå et vedlikeholdsbehov før rivingen.
For den øvrige delen av ventilasjons- og el-anlegget er bildet mer sammensatt. En frisørsalong har også et reelt behov for avtrekk, blant annet knyttet til gasser og kjemikalier fra farge- og behandlingsprodukter, om enn med vesentlig lavere kapasitetsbehov enn et storkjøkken. I den grad den nye installasjonen ivaretar en tilsvarende – om enn mindre omfattende – ventilasjonsfunksjon som den opprinnelige, kan det være grunnlag for delvis fradrag for tenkt vedlikehold for denne delen av anlegget, begrenset til hva det ville kostet å vedlikeholde installasjonen til den reduserte kapasiteten en frisørsalong faktisk krever. Det som går utover dette – for eksempel dersom anlegget samtidig oppgraderes eller dimensjoneres langt utover det ventilasjonsbehovet tilsier – må aktiveres som påkostning.
Dette illustrerer nettopp den skjønnsmessige avveiningen Høyesterett fremhevet i Norrøna-dommen, hvor grensen «nødvendigvis vil måtte trekkes noe skjønnsmessig» ut fra fysisk-tekniske, økonomiske og funksjonelle forhold – og hvor domsresultatet for det elektriske anlegget nettopp endte på en forholdsmessig løsning.
12. Avskrivninger på saldo – ulike saldogrupper
12.1 Utgangspunkt
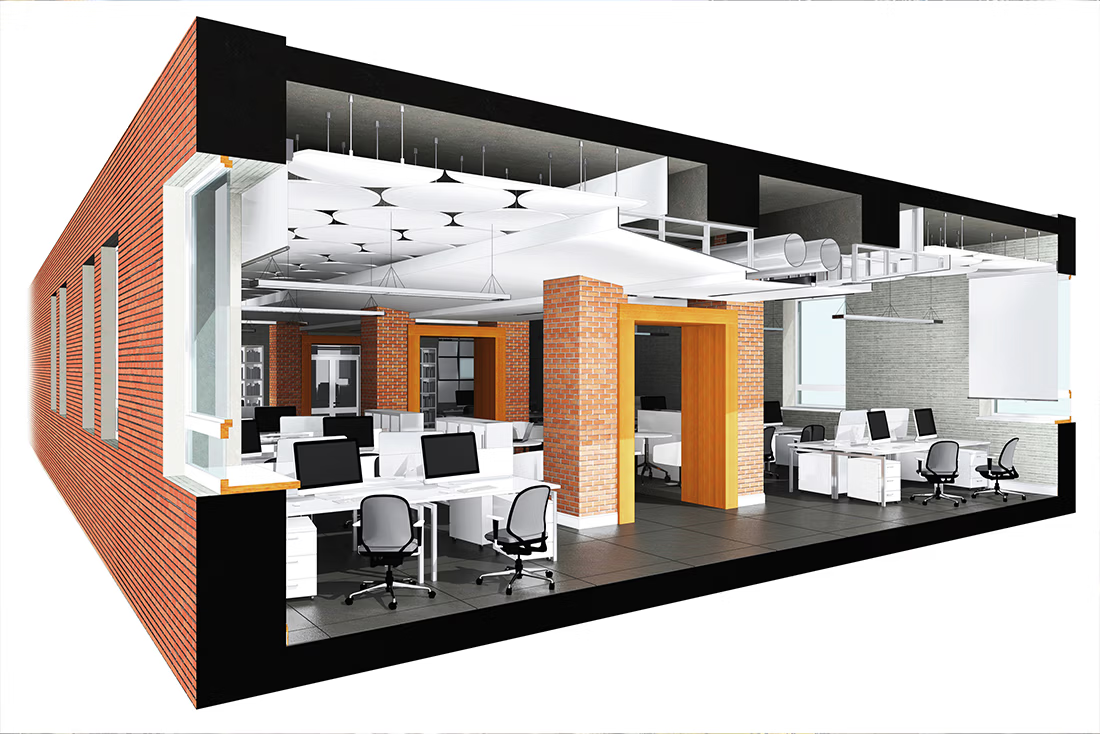
Utgangspunktet er at det gis fradrag for avskrivning for verdiforringelse ved slit og elde på betydelige driftsmidler, dvs. typisk utleieeiendom. Avskrivningsreglene er en del av skattelovens nettoinntektsbegrep. Betingelsene for at et objekt er avskrivbart har derfor nær sammenheng med skattelovens alminnelige vilkår for fradragsrett. Når det ikke foreligger umiddelbar fradragsrett, men driftsmiddelet er gjenstand for verdiforringelse, vil fradrag kunne kreves gjennom aktivering og avskrivning.
Tomt anses imidlertid ikke å være utsatt for slit eller elde, og kan dermed ikke avskrives. Ifølge rettspraksis vil dette også gjelde boligeiendom, idet de ikke er utsatt for verdiforringelse ved slit eller elde.
De enkelte arbeider på en eiendom må vurderes hver for seg mht. hvilken saldogruppe de hører inn under.
Et driftsmiddel som funksjonelt og fysisk utgjør en enhet, skal som hovedregel ikke fordeles mellom forskjellige saldogrupper. Det innebærer at hver frittstående bygning anses som et eget driftsmiddel, og ikke skal dekomponeres mellom ulike saldogrupper. Det er hovedsakelig to saldogrupper for bygninger; saldogruppe h for bygg og anlegg og saldogruppe i for forretningsbygg. Kombinasjonsbygg skal allokeres til den saldogruppen som utgjør byggets hoveddel, målt i utleieverdi. Merk dette til forskjell fra merverdiavgift, hvor ulike deler av ett og samme bygg kan utgjøre selvstendige byggetiltak.
Dersom bygget derimot er seksjonert, skal hver seksjon behandles som et eget bygg (driftsmiddel).
Dette innebærer et viktig unntak fra utgangspunktet om at et bygg ikke skal dekomponeres mellom saldogrupper. For seksjonerte bygg skal vurderingen foretas separat for hver seksjon, både når det gjelder om seksjonen er avskrivbar og hvilken saldogruppe den skal tilordnes.29 Dette gjelder selv om alle seksjonene eies av samme skattyter og selv om det funksjonelt og fysisk utgjør en enhet.
Seksjonering kan dermed åpne for at ulike deler av samme bygningsmasse allokeres til forskjellige saldogrupper, for eksempel der en seksjon benyttes til lager (saldogruppe h) og en annen til kontor- eller næringsvirksomhet (saldogruppe i).
Et bygg anses skattemessig som seksjonert først når seksjoneringen er tinglyst, og den formelle seksjoneringen – herunder hva hver seksjon omfatter – er bindende for den skattemessige behandlingen.30
Avgrensningen mellom ett og flere bygg må ellers vurderes konkret. Frittstående bygninger anses som egne driftsmidler selv om de ligger på samme eiendom og eies av samme skattyter. Bygninger som fysisk henger sammen og har gjennomgående funksjoner, kan anses som ett driftsmiddel, med mindre de er seksjonert.31 I vurderingen legges det særlig vekt på hvordan bygningsmassen fremstår utad og graden av funksjonell og bruksmessig sammenheng.
Reglene om dekomponering ved seksjonering gir en del muligheter for lovlige tilpasninger. Hvis et bygg består av hovedsakelig kontor (saldogruppe i med 2 % årlig avskrivning) målt etter utleieverdi, men det også er en del lager eller parkering, kan den delen som består av lager eller parkering seksjoneres ut, slik at man oppnår 4 % avskrivning i saldogruppe h for disse seksjonene.
Motsatt kan det oppnås fradrag for utleieleiligheter (som normalt ikke er avskrivbare) hvis de utgjør mindre enn halvparten av utleieverdien i et større bygg som hovedsakelig er enten forretningsbygg eller bygg og anlegg.
Ved tvil om hvilken saldogruppe et driftsmiddel skal plasseres i, skal det etter forarbeidene legges vekt på at driftsmidlet skal plasseres i den gruppen det etter en helhetsvurdering har mest til felles med og som ligger nærmest driftsmidlets antatte tekniske og økonomiske levetid.32 Fysisk beskaffenhet og funksjonell sammenheng er sentrale kriterier,33 men rettspraksis gir ikke en entydig anvisning på den innbyrdes vektingen mellom disse.
12.2 Bygg og anlegg – saldogruppe h
Bygg og anlegg skal aktiveres og avskrives i saldogruppe h med en årlig avskrivningssats på inntil 4 % av skattemessig restsaldo.
I denne saldogruppeninngår blant annet lagerbygg, parkeringsanlegg og visse produksjonsanlegg. Bilverksteder må også være omfattet av saldogruppen for bygg og anlegg.
Som anlegg regnes i denne sammenheng også tekniske hjelpe- og tilleggsinstallasjoner i industrianlegg, mv.
Herunder renseanlegg, trykkluftanlegg, kjølesystemer og lignende.
Felles for slike anlegg er at de normalt ikke utgjør en del av selve produksjonsmaskineriet, men innehar en hjelpefunksjon som går ut på å bringe innsatsfaktorer fram til produksjonsmaskineriet eller på annen måte bistå med produksjonen.
Slike driftsmidler har i alminnelighet en slik størrelse, funksjon og selvstendighet i forhold til andre driftsmidler som gjør det naturlig å anse dem som selvstendige driftsmidler som skal avskrives på egen saldo i saldogruppe h.
I Hydro Aluminium-dommen34 ble grensedragningen mellom saldogruppe d (maskiner, redskap, inventar, mv.) og saldogruppe h vurdert. Retten var enstemmig i resultatet, men delt i begrunnelsen for hvilket kriterium som er mest sentralt ved saldogruppeplassering. Flertallet la avgjørende vekt på at gruppeplasseringen bør avspeile driftsmiddelets levetid, mens en av dommerne i særmerknad fremhevet fysisk beskaffenhet som det sentrale kriteriet, med funksjonelle momenter som relevante først ved tvil. Sistnevnte tilnærming ble senere lagt til grunn i Alcoa-dommen,35 hvor retten uttalte at driftsmiddelets fysiske beskaffenhet er det sentrale kriteriet for saldoplasseringen, og at funksjonelle kriterier kan få betydning ved tvil om den nærmere kategoriseringen. I nyere rettspraksis, Mongstad-dommen,36 har man imidlertid likestilt funksjonalitet og fysisk beskaffenhet som hovedkriterier, og tillagt levetid lavere vekt enn disse to, grunnet de store variasjoner i et driftsmiddels levetid.
Som drøftet av lagmannsretten i de to sakene ovenfor, gir ikke rettspraksis en entydig anvisning på vektingen mellom fysisk beskaffenhet, funksjonalitet og levetid ved vurderingen av om et driftsmiddel skal vurderes som bygg og anlegg eller produksjonsmaskineri. Sondringen må derfor bero på en helhetsvurdering av disse momentene.
For bygg eller anlegg med en så enkel konstruksjon at de må anses å ha en brukstid som ikke overstiger 20 år, gjelder en forhøyet avskrivningssats. Saldo for slike bygg/anlegg kan avskrives med 10 % av skattemessig restsaldo. Det samme gjelder for anlegg med en brukstid som ikke overstiger 20 år fra anlegget var nytt
I praksis vil dette eksempelvis kunne være relevant for eiendomsbransjen ved enklere og mer midlertidige konstruksjoner, som brakkerigger, provisoriske lagerbygg eller lignende enkle bygningskonstruksjoner med kort forventet brukstid. For bygg og anlegg med en så enkel konstruksjon at de må anses å ha en brukstid som ikke overstiger 20 år, gjelder en forhøyet avskrivningssats. Saldo for slike bygg eller anlegg kan avskrives med 10 % av skattemessig restsaldo. Det samme gjelder for anlegg med en brukstid som ikke overstiger 20 år fra anlegget var nytt.
12.3 Forretningsbygg – saldogruppe i
Forretningsbygg skal aktiveres og avskrives i saldogruppe i med en årlig avskrivningssats på inntil 2 % av skattemessig restsaldo. Med forretningsbygg menes bygg som benyttes hovedsakelig til kontorer, salgsvirksomhet og tjenesteyting, med unntak av overnatting- og serveringsvirksomhet.
Således vil sykehus, barnehager, skoler, og alders- og sykehjem, mv. falle inn under gruppen forretningsbygg.
Virksomhet med undervisning og drift av helsestudio anses også som tjenesteyting i denne forbindelse.
Dersom bygningen kan avskrives, må det vurderes hvilken avskrivningsgruppe (saldogruppe) og dermed hvilken avskrivningssats som skal benyttes. Bygg som utelukkende er brukt til lager, er ikke å anse som forretningsbygg. Lager tilknyttet butikk vil normalt anses som en del av butikken ved vurdering av saldogruppe. Ved vurderingen av hvilken saldogruppe som skal benyttes, er det avgjørende hvilke aktiviteter som foregår i bygget.
Kombinerte bygg (bygninger som eksempelvis inneholder næringsareal og boligarealer), som ikke er seksjonert, kan avskrives dersom mer enn halvparten av bygget brukes til formål som gir rett til avskrivning. Hvor stor del av bygget som brukes til avskrivningsberettiget formål avgjøres på grunnlag av utleieverdi, ikke areal.
Det kan lønne seg å seksjonere parkeringsanlegg, for å allokere på saldogruppe h og dermed avskrive med 4 %.
Det samme kan gjelde større lagerarealer i et kombinert bygg.Kombinerte bygg (bygninger som eksempelvis inneholder næringsareal og boligarealer), som ikke er seksjonert, kan avskrives dersom mer enn halvparten av bygget brukes til formål som gir rett til avskrivning. Hvor stor del av bygget som brukes til avskrivningsberettiget formål avgjøres på grunnlag av utleieverdi, ikke areal.
Det kan ofte lønne seg å seksjonere parkeringsanlegg, for å allokere til saldogruppe h og dermed avskrive med 4 %.
Det samme kan gjelde større lagerarealer i et kombinert bygg.
12.4 Faste tekniske installasjoner i bygninger – saldogruppe j
Faste tekniske installasjoner som er integrert i bygningen, og som tjener bygningens generelle brukelighet, skal aktiveres og avskrives i saldogruppe j på en samlesaldo for hver bygning med en årlig avskrivningssats på inntil 10 % av skattemessig restsaldo. En fast teknisk installasjon er angitt i lovteksten37 som
"varmeanlegg, kjøle- og fryseanlegg, elektrisk anlegg, sanitæranlegg, heisanlegg o.l."
Opplistingen i bestemmelsen regulerer imidlertid ikke uttømmende hva som regnes som fast teknisk installasjon.
Skillet mellom bygg og tekniske installasjoner skal gjøres på bakgrunn av byggekostnadene i prosjektet. Den avgiftsmessige fordelingen mellom vedlikehold og påkostning er identisk med den skattemessige fordelingen på bygg. For tekniske installasjoner kan dette innebære ulik behandling.
Saldogruppe j omfatter ikke faste tekniske installasjoner som er selvstendige anlegg eller installasjoner som er integrert i anlegg. Et eksempel på dette er tekniske installasjoner i et renseanlegg oppført som egen lokalitet. Slike installasjoner skal avskrives i saldogruppe h for bygg og anlegg.
Driftsmidler som er installert i en bygning hovedsakelig av hensyn til produksjonen av varer og tjenester i den aktuelle virksomheten, skal normalt ikke anses som faste tekniske installasjoner i bygg. Slike installasjoner skal enten henføres til saldo for bygg, eventuelt anses som selvstendige anlegg, eller som maskiner.
Før en slik klassifisering kan foretas, må det imidlertid tas stilling til om installasjonen skal anses som ett samlet driftsmiddel eller deles opp i flere selvstendige driftsmidler. Dette dekomponeringsspørsmålet er behandlet som et eget vurderingstema i både Hydro Aluminium- og Alcoa-dommen, der retten la til grunn at vurderingen må bero på en bredere helhetsvurdering enn bare funksjonell sammenheng. I Mongstad-dommen kom retten til at hensynet til forutberegnelighet og formålet med saldogrupperingen tilsier at det som hovedregel bør foretas en dekomponering. Også etter en slik oppdeling vil enkelte bygningsmessige arbeider likevel kunne avskrives sammen med produksjonsmaskineriet, dersom arbeidet har en funksjonell, teknisk sammenheng med dette.
Bygningsmessige arbeider som har funksjonell sammenheng med produksjonsmaskineri på nye og bestående bygg, som for eksempel spesielle røropplegg, spesielle elektriske anlegg, avskjermingsutstyr etc. samt spesielle fundamenter og forsterkninger som blir oppført sammen med bygget før produksjonsmaskineriet, kan anses for å være gjort i forbindelse med montering av produksjonsmaskinene, og avskrives sammen med maskinene.
Samme tolkningsprinsipp må legges til grunn for bygningsmessige arbeider ved montering eller tilrettelegging for tekniske installasjoner. Dersom de bygningsmessige hjelpearbeidene har en funksjonell sammenheng med de tekniske installasjonene og ikke tjener noen funksjon for bygget utover som hjelpearbeider for de tekniske anleggene, må det antas at de kostnadene kan aktiveres på saldo for de tekniske installasjonene.
Eksempler på dette er hulltagning for elektrisk anlegge eller ventilasjonsanlegg, brannsikring rundt elektrisk anlegg, rør for trekking av kabler og heissjakt dersom denne ikke har en bærende funksjon eller annen funksjon for bygget som sådan.
Kostnader knyttet til tekniske installasjoner vurderes i utgangspunktet på samme måte som øvrige kostnader. Dersom en teknisk installasjon anses for å ha blitt byttet ut i sin helhet, vil imidlertid hele kostnaden være en skattemessig påkostning, selv om bygget som helhet eller de samlede tekniske installasjonene i bygget ikke er revet eller skiftet ut i sin helhet. I slike tilfeller gis det ikke fradrag for tenkt vedlikehold.
Et praktisk eksempel i forbindelse med rehabilitering av ventilasjonsanlegg:
Sentralt anlegg (aggregat, hovedføringsveier og sjakter) beholdes uendret, mens delkomponenter som rør/kanaler skiftes ut for enkelte arealer ifm. leietakerutskiftning.
Dette vil kunne klassifiseres som vedlikehold av deler av anlegget, og ikke en utskiftning av eksisterende anlegg som sådan. Det må dog vurderes helt konkret om bl.a. den tekniske levetiden er nådd, om det forelå et vedlikeholdsbehov og/eller skade som måtte utbedres i forbindelse med rehabiliteringsarbeidene.
Når boliger ikke kan avskrives, kan heller ikke tekniske installasjoner i bygget avskrives.38 Det kan likevel kreves fradrag for vedlikehold.
12.5 Solcellepaneler
Den skattemessige behandlingen av solcelleanlegg avhenger av hvordan anlegget er plassert, og hvilket formål det primært tjener. Skillet går i hovedsak mellom solcelleanlegg som er knyttet til bygningens energiforsyning, og anlegg som i hovedsak er etablert for produksjon eller annen selvstendig virksomhet.
Solcelleanlegg som er montert på en bygning og som inngår som en del av bygningens energiforsyning, behandles skattemessig som faste tekniske installasjoner i bygning. Dette gjelder også der anlegget periodevis produserer mer strøm enn bygningen selv forbruker. Slike installasjoner avskrives i saldogruppe j med 10 % av restsaldo årlig.
Dersom et solcelleanlegg som er montert på bygning hovedsakelig har et annet formål, som kraftproduksjon, lading av transportmidler eller videresalg av strøm, anses anlegget ikke lenger som en del av bygningens generelle brukelighet. Anlegget skal da behandles som bygg og anlegg og avskrives i saldogruppe h med 4 %, selv om det fysisk er plassert på bygningen.
Solcelleanlegg som ikke er montert på eller integrert i en bygning, anses skattemessig som et selvstendig driftsmiddel. Slike anlegg klassifiseres som bygg og anlegg og avskrives i saldogruppe h.
for eget forbruk
for eget forbruk
hovedsakelig for produksjon/
videresalg
for produksjon/videresalg
Et praktisk eksempel i forbindelse med kategorisering:
Et næringsbygg installerer solcellepaneler på taket. I år 1 dimensjoneres anlegget for bygningens eget strømforbruk, og overskuddsproduksjon forekommer kun sporadisk. Anlegget behandles som fast teknisk installasjon og avskrives i saldogruppe j.
Etter noen år utvides anlegget betydelig, samtidig som byggets energiforbruk synker som følge av endrede leietakere med tilhørende endret bruk, slik at hoveddelen av produksjonen leveres til nettet som salgbar kraft. Bygningens eget forbruk utgjør nå en underordnet del. Ved denne endringen må anlegget skattemessig omklassifiseres til bygg og anlegg, med avskrivning i saldogruppe h, selv om plassering og teknisk utforming er uendret.
12.6 Personbiler, maskiner, inventar mv. – saldogruppe d
Løsøre som ikke går inn i de andre saldogruppene, som f.eks. personbiler, traktorer, andre rullende maskiner og materiell, andre maskiner, redskap, instrumenter, inventar mv. avskrives i saldogruppe d med 20 % årlig.
Denne saldogruppen kan for eksempel omfatte elektroniske installasjoner i bygninger som ikke er knyttet til bygningens brukelighet som bygning (saldogruppe j), og som heller ikke anses som kontormaskiner, som avskrives i saldogruppe a. Dette kan for eksempel være teknisk utstyr for trådløst nettverk til bruk i publikumsarealer som trafikkterminaler, venterom mv.
Grensedragningen mot for eksempel anlegg i gruppe h kan by på problemer når maskiner inngår i en større driftsenhet. Graden av fysisk integrering står derfor sentralt i vurderingen.
12.7 Tomt
Til forskjell fra ovennevnte driftsmidler som skal saldoavskrives skattemessig, verdiforringes ikke en tomt ved slit og elde, og kan derfor ikke være gjenstand for avskrivninger. Kostnader med en særlig nær tilknytning til tomt må aktiveres sammen med tomtens kostpris, og kan først fradragsføres ved realisasjon av tomten gjennom gevinst-/tapsberegningen. Fradrag for kostprisen i forbindelse med en realisasjon gjelder dog kun ved innmatstransaksjon. Dette innebærer imidlertid at tomtekostnaden ikke kommer til fradrag dersom eiendommen omsettes ved aksjesalg.
Tomtekostnader som har tilknytning til bygget, kan imidlertid avskrives. I Norsk Bedriftsskatterett av Ole Gjems-Onstad39 er det uttalt at: «Derimot kan utgifter til planering, utgraving og rydding, aktiveres sammen med bygget når formålet er å klargjøre en tomt for oppføring av et avskrivbart bygg.» Videre følger det av Skatte-ABC 2026, «Driftsmiddel – avskrivning på/inntektsføring av saldo»40 at førstegangs asfaltering av vei og parkeringsplasser skal aktiveres, og kan tilføres saldogruppe h for avskrivning. Senere asfaltering kan fradragsføres som vedlikehold, ettersom asfaltdekket utsettes for slit og elde. Det samme må gjelde for andre liknende dekker, som på samme måte som asfaltering verdiforringes ved slit og elde.
Grøntanlegg mv., dvs. kostnader til grunnarbeider ved anlegg av grøntanlegg, hage, park eller lignende rundt bygningen aktiveres uten avskrivningsrett.41
Veianlegg mv. Kostnader til anlegg av fortau kan ikke henføres til bygningen, men aktiveres på tomt.
I forbindelse med større utbyggingsprosjekter, vil utbygger ikke helt sjeldent pålegges å utbedre og/eller utbygge kostbar infrastruktur. Infrastrukturtiltaket kan berøre både skattyters egen eiendom og andres eiendom, herunder offentlig eiendom. Det er heller ikke helt uvanlig at utbygd tiltak på andres eiendom, gjerne også tilfaller offentlige myndigheter. Hvordan reglene skal forstås har lenge vært uklart, og det har rådet en viss usikkerhet knyttet til retten til fradrag enten direkte eller gjennom avskrivninger ved aktivering på bygg. I den såkalte Bjørvika-dommen, etterfulgt av Metro Senter-dommen, har derimot rettspraksis lagt til grunn at slike kostnader skal aktiveres på tomten uten avskrivningsrett.
Bjørvika-dommen HR-2015-461-A
Saken gjaldt fradragsrett for infrastrukturkostnader.
Under utviklingen av Barcode i Bjørvika ble det avtalt at kostnader til infrastruktur skulle belastes tomteeierne og fordeles dem imellom. Tiltakene omfattet veier, broer, gang- og sykkelveier, parker, allmenninger og kaifronter mv. Eiendomsretten til tiltakene skulle etter ferdigstillelse overføres vederlagsfritt til Oslo kommune. Barcode 101 AS (senere Bjørvika Kontorbygg I AS) var opprettet av Oslo S Utvikling AS som skulle stå for eierskap, utbygging og utleie av en av eiendommene. Plikten til å betale infrastrukturbidrag ble overført til selskapet. Tomten ble også overdratt til selskapet som betalte nærmere 21,3 millioner kroner i infrastrukturbidrag.
Selskapet krevde fradrag etter skatteloven § 6-1 for infrastrukturkostÄnadene. De aktiverte 80 prosent av
bidraget på bygget og 20 prosent på tomten, og krevde fradrag for avskrivningen på den delen som var aktivert på bygget.
Skattekontoret derimot nektet fradraget og mente hele bidraget måtte aktiveres på tomten.
Høyesterett konstaterte raskt at bidraget klart var til inntekts erverv. Spørsmålet var om bidraget kunne ses som en pådratt kostnad i lovens forstand. Som høyesterett bemerket, måtte det i så fall ha skjedd en oppofrelse – at utbetalingen har medført en reduksjon i skatteyterens formuesstilling.
Høyesterett konkluderte med at infrastrukturkostnadene måtte anses som en del av kjøpesummen for tomten og at det dermed ikke hadde skjedd en oppofrelse.
Metro-dommen (Utv. 2017 s. 1719)
Denne dommen gjaldt Metro Senter ANS’ kostnader til infrastrukturtiltak i tilknytning til utbygging av deres kjøpesenter på Lørenskog og om disse ga rett til direkte fradrag.42 Et videre spørsmål var om kostnadene, dersom de skulle aktiveres, måtte aktiveres på bygningen eller tomten.
Metro Senter påtok seg i utbyggingsavtalen blant annet å besørge og bekoste utvidelse av fylkesveien «SolheimsIveien» samt anlegge felles kjøreveier og gang- og sykkelveier i det tilknyttede området. Totalt utgjorde dette over 100 millioner kroner i infrastrukturkostnader. Hele utbyggingsprosjektet lå på omkring 950 millioner.
Lagmannsretten kom her, som i Bjørvika-dommen, at kostnadene var til inntekts ervervelse, men at spørsmålet var om det kunne sees som en «oppofret» kostnad. Lagmannsretten konkluderte med at det ikke kunne anses som en oppofrelse og at det snarere representerte en varig verdi for skatteyteren. Derfor ga det ikke rett til direkte utgiftsføring. Heller ikke kostnader til andre tiltak som fulgte av utbyggingsavtalen, herunder internveier, lokk over parkeringsplasser mv., kunne anses som oppofret. Samtlige kostnader ble ansett knyttet til tomtegrunnen og måtte derfor arkiveres på denne.
13. Leietakertilpasninger
Kostnader som skal dekke et vedlikeholdsbehov som forelå ved overtakelsen av utleieobjektet anses ikke som leietakers vedlikeholdskostnader. For leietaker vil slike kostnader reelt sett være (tilleggs)husleie. Den økonomiske realiteten er den samme som om utleier hadde bekostet arbeidet og krevd dekning i form av (høyere) leie.
I et slikt tilfelle må vedlikeholdskostnadene likestilles med engangsbetaling av husleie og fordeles over leieperioden. Er det uklart når leieperioden opphører, f.eks. ved opsjon som gir leietaker rett til å forlenge leieperioden, må det foretas en konkret vurdering av hva som er sannsynlig leieperiode. Opphører leieforholdet, kan restbeløpet føres direkte til fradrag. På tilsvarende måte må utleieren (eieren av eiendommen) inntektsføre verdien av det omfattende vedlikeholdsarbeidet som leieinntekt. Verdien av vedlikeholdet tidfestes over den mest sannsynlige leieperioden. Opphører leieforholdet, skal restbeløpet føres direkte til inntekt.
Det forekommer at en leietaker med leieavtale over et begrenset tidsrom påtar seg å bekoste omfattende vedlikeholdsarbeider som bringer leieobjektet tilbake i vesentlig bedre stand enn det var da det ble overtatt av leietaker. Utgangspunktet er at kostnader til og avskrivning på en eiendom (et driftsmiddel) som leies ut skal foretas hos utleieren, mens utleieren og leietakeren hhv. må inntektsføre og får fradrag for betalt leie. Utfordringene knyttet til skattemessig behandling av leietakertilpasninger oppstår dermed når leietaker påkoster eiendommen han leier, og dette omtales i det følgende.
Dette ble lagt til grunn i Rt. 1986 s. 97:
Denne dommen gjaldt tidfesting av skattepliktig fordel hos utleier, hvor leietaker hadde bekostet omfattende innrednings- og ombyggingsarbeider i leieperioden uten krav på godtgjørelse ved opphør av leieforholdet. Spørsmålet var når verdien av disse arbeidene skulle anses som skattepliktig inntekt hos utleier. Høyesterett la etter en konkret tolkning av leieavtalen til grunn at arbeidene reelt sett inngikk som en del av vederlaget i leieforholdet. Den økonomiske realiteten ble ansett å være den samme som om leietaker hadde påtatt seg å utføre arbeidene som et tillegg til husleien. Verdien av de
mur- og nagelfaste innredningsarbeidene ble derfor ansett å tilflyte utleier fortløpende etter hvert som arbeidene ble inkorporert i eiendommen. Inntektsskatt skulle dermed utløses når fordelen faktisk oppstod, det vil si i takt med at arbeidene ble utført, selv om fordelen først fullt ut kunne realiseres ved et senere tidspunkt.
Dommen innebærer at leietakers kostnader ikke kan fradragsføres direkte som vedlikehold, men må behandles som en del av leievederlaget og fradragsføres over leieperioden.
13.1 Utleier eier av leietakertilpasningen
Påkoster leietaker den leide eiendommen, blir leietaker normalt ikke eier av påkostningen. Siden leietaker da ikke eier noe driftsmiddel, kan ikke leietaker saldoavskrive kostnadene etter skattelovens regler. Avskrivning foretas hos utleieren, mens leietakeren får fradrag for betalt leie. Påkostningene anses derfor som en del av leiekostnaden for leietaker, og føres til fradrag jevnt fordelt over leieperioden. Opphører leieforholdet, kan restbeløpet føres direkte til fradrag.*
Utleier som på den annen side blir eier av påkostningen på eiendommen foretatt av leietaker, beskattes i den sammenheng for verdien av det som utgjør en fordel for utleier. Den skattepliktige fordelen kan være et annet beløp enn leietakers kostnader.43 I vurderingen av om arbeidene som er blitt utført er en fordel som tilflyter utleier, bør man også ta i betraktning den verdi påkostningen har for utleier på det tidspunktet leieforholdet løper ut. Blir utleier nødt til å bytte ut hele påkostningen, så vil det i utgangspunktet heller ikke utgjøre noen fordel for utleier.
Tidfesting av en slik fordel skal skje når påkostningen er foretatt av leietaker, dvs. utleier har blitt eier av påkostningen.44 Etter Skatte-ABC 2026 D-1-6.6 kan det i praksis også godtas tidfesting over den resterende leieperioden. Opphører leieforholdet, skal restbeløpet føres direkte til inntekt. Er det uklart når leieperioden opphører, f.eks. hvor leietaker har opsjon som gir ham rett til å forlenge leieperioden, må den mest sannsynlige leieperioden legges til grunn for inntektsføringen.
*) Dette er imidlertid ikke ensbetydende med at det gis adgang til lineære avskrivninger. Skjemaet for lineære avskrivninger skal derfor som utgangspunkt ikke benyttes.
13.2 Leietaker eier av leietakertilpasningene
Skal leietakeren imidlertid fjerne eller ta med seg påkostningen, anses han som eier av denne, og aktivering og avskrivning må foretas på leietakers hånd. Saldosystemet for avskrivninger omtalt under punkt 8 kommer til anvendelse i slike tilfeller.
14. Hvordan skal man dokumentere ovenfor skattemyndighetene
14.1 Dokumentasjon av hensyn til skatt
For å kunne gjøre en riktig skattemessig fordeling av kostnader i et byggeprosjekt, må det foretas en konkret vurdering basert på de reglene som er beskrevet i denne veilederen. For å klare å gjøre en slik fordeling, vil man måtte gjøre en del vurderinger og innhente informasjon. Når man likevel gjør dette arbeidet, er det lurt å spare på vurderinger og informasjon for å kunne dokumentere den skattemessige behandlingen om det skulle bli behov for det senere.
Tidsnær dokumentasjon er viktig i forbindelse med rehabiliterings- og ombyggingsprosjekter. Dette vil særlig gjelde den dokumentasjon som skal utarbeides av prosjektleder og andre fagfolk som er engasjert i prosjektet under byggeperioden, eksempelvis fordeling av kostnader på fag, rapporter om tilstand, skader e.l. Arbeidet med å innhente dokumentasjon i etterkant, for eksempel i forbindelse med en kontroll eller ved et senere salg (due diligence), vil være en mye større jobb enn om den gjøres under prosjektet og dokumentasjonen vil i mange tilfeller også være mindre presis.
Det vil være fornuftig med dokumentasjon på tilstand før igangsettelse av byggeprosjektet, herunder fotodokumentasjon og/eller tilstandsrapport utarbeidet ved prosjektstart. Videre vil tegninger/planskisser av planløsning før og etter ferdigstillelse av arealene kunne kaste lys over eventuelle endringsarbeider, standardheving og ombygging som er utført, og hvordan dette skal vurderes i forhold til skillet mellom vedlikehold og påkostninger, samt ulike saldogrupper. Denne dokumentasjonen vil også være et viktig grunnlag for den bokføringsmessige dokumentasjonsplikten, samt for eventuelle vurderinger av justeringsplikt for inngående merverdiavgift på kapitalvarer ved senere endret bruk av arealene.
14.2 Dokumentasjon av hensyn til merverdiavgift
Det må videre foreligge en klar plan for fordelingen av kostnadene og dette bør løpende dokumenteres. Dette vil særlig være av betydning for oppdeling mellom arealer som har ulik bygge-/rehabiliteringskostnad.
Har man grunnlaget og dokumentasjonen klar, kan man oppnå fradrag for merverdiavgift så snart bindende leiekontrakter for næringslokalene inngås med avgiftspliktige leietakere.
Når det gjelder byggekostnader for næringsarealer, oppstiller merverdiavgiftsreglene om frivillig registrering og justering krav til at byggekostnader skal splittes på ulike leietakere og fellesarealer innenfor det enkelte selskaps eiendom. For å dokumentere overfor myndighetene at kostnadene er korrekt allokert mellom fradragsberettigede og ikke-fradragsberettigede formål, er det viktig at fordelingen er godt dokumentert.
15. Forhold til finansregnskapet
Skatt og regnskap bygger som hovedregel på to uavhengige og atskilte regelsett (med kun et fåtall unntak). Dette innebærer at den skattemessige behandlingen av kostnader til rehabilitering og ombygging må vurderes etter skattelovens regler, uavhengig av hvordan kostnadene behandles i finansregnskapet.
Skattereglene bygger som hovedregel på realisasjonsprinsippet, hvor fradrag tidfestes når skattyter har en ubetinget forpliktelse (kostnaden er pådratt). Dette kan avvike fra regnskapsmessige periodiseringsregler, som i større grad bygger på regnskapsfaglige prinsipper om periodisering og sammenstilling av inntekter og kostnader.
Formålet med skatteregnskapet er å fastsette korrekt skattegrunnlag og betalbar skatt, mens finansregnskapet skal gi et rettvisende bilde av selskapets økonomiske stilling og resultat overfor eiere, kreditorer og andre regnskapsbrukere.
15.1 Skattemessig klassifisering styres ikke av regnskapsmessig klassifisering
Den skattemessige grensen mellom vedlikehold og påkostning er utviklet gjennom langvarig skatteforvaltningspraksis og rettspraksis, og klassifiseringen av byggekostnadene påvirkes således ikke av hvordan kostnaden behandles i finansregnskapet.
Skattemessig vurderes byggetiltaket ut fra eiendelens historiske standardnivå og eventuelle endringer som gjennomføres, mens den regnskapsmessige vurderingen bygger i stor utstrekning på regnskapsprinsipper og god regnskapsskikk, hvor det legges vekt på eiendelens tilstand ved anskaffelsen og om tiltaket gir økte fremtidige økonomiske fordeler.
Konsekvensen er at en og samme kostnad i praksis kan få ulik behandling:
Et selskap kjøper en eldre kontorbygning med slitt, men opprinnelig gulvbelegg, himling og kontorfronter. Kort tid etter kjøpet skiftes gulvbelegget ut med nytt, men tilsvarende belegg som gjenoppretter byggets opprinnelige standard. Himling og fronter skiftes ut til samme relative standard.
Skattemessig: vurderes tiltaket opp mot bygningens historiske standardnivå (som ny, korrigert for senere påkostninger). Siden gulvbelegg, himling og fronter kun gjenopprettes til opprinnelig standard, og ikke heves utover dette, anses utskiftningen som vedlikehold og gir direkte fradrag – selv om det brukes nyere materialer enn ved oppføringen, jf. at teknisk/materialmessig utvikling ikke i seg selv diskvalifiserer et tiltak fra å være vedlikehold.
Regnskapsmessig: vil kostnaden derimot balanseføres som påkostning, fordi tiltaket forbedrer bygningen i forhold til tilstanden på anskaffelsestidspunktet og dermed gir økte fremtidige økonomiske fordeler.
Dette innebærer at et tiltak skattemessig kan anses som vedlikehold, mens det regnskapsmessig anses som påkostning.
15.2 Regnskapet kan gi strengere aktiveringsplikt enn skattereglene
Regnskapsreglene knytter påkostningsvurderingen til om tiltaket gir økte fremtidige økonomiske fordeler eller kontantstrømmer sammenlignet med det som ble lagt til grunn ved anskaffelsen.
Ved utskiftninger skal det tas utgangspunkt i eiendelens tilstand på anskaffelsestidspunktet for det enkelte foretak. Dette kan få særlig betydning ved kjøp av brukt eiendom, hvor oppgraderinger kort tid etter kjøpet ofte vil bli regnskapsmessig påkostning, selv om den skattemessige vurderingen tar utgangspunkt i objektets standardnivå som ny og historisk utvikling.
Det må påregnes at regnskapsmessig og skattemessig behandling ikke alltid sammenfaller, slik at samme tiltak kan klassifiseres ulikt i finansregnskapet og i skattemessig rapportering.
16. Eiendomsskatt i utbyggingsperioden
Ved gjennomføring av utbyggings‑, rehabiliterings‑ og transformasjonsprosjekter vil eiendommens faktiske verdi og bruksegenskaper ofte avvike vesentlig fra grunnlaget for opprinnelig eiendomsskattetakst. Dette kan gi grunnlag for omtaksering og redusert eiendomsskatt i byggeperioden.
Eiendomsskatt fastsettes normalt med utgangspunkt i forholdene per 1. januar i skatteåret. Dersom en eiendom tas ut i byggeprosjekt før årsskiftet, vil eiendommen på dette tidspunktet ofte ikke lenger ha de egenskaper og bruksmuligheter som lå til grunn for tidligere taksering. Ved rivning eller omfattende rehabilitering vil eiendommens verdi typisk i hovedsak være knyttet til tomten eller et råbygg, og ikke ferdig utviklet bygningsmasse.
Dette gir grunnlag for å kreve omtaksering og redusert eiendomsskatt frem til ferdigstillelse. Det er viktig å være oppmerksom på at omtaksering ikke skjer automatisk. Eiendomsbesitter må selv fremsette krav og dokumentere at eiendommen har gjennomgått vesentlige endringer som påvirker eiendomsskattegrunnlaget.
Forutsetninger for omtaksering foreligger typisk der:
- eksisterende bebyggelse er helt eller delvis revet
- eiendommen er under totalrehabilitering eller vesentlig ombygging
- eiendommens bruk og funksjon er vesentlig endret
I byggeperioder vil prosjektet ofte være preget av høye utbyggings‑ og finansieringskostnader, samtidig som eiendommen genererer begrensede eller ingen løpende inntekter. Redusert eiendomsskatt i denne fasen kan derfor ha en direkte og betydelig likviditetseffekt for prosjektet.
For å oppnå effekt for et nytt skatteår bør krav om omtaksering fremmes i forkant av utskriving av eiendomsskatt for det aktuelle året. I praksis vil dette si at krav bør fremsettes i god tid før kommunen fastsetter eiendomsskatten, normalt i løpet av første kvartal.
Etter ferdigstillelse vil eiendommen normalt bli retaksert på nytt grunnlag, basert på ferdigstilt bygningsmasse og oppdatert markedsverdi. Dette medfører økt eiendomsskatt sammenlignet med byggeperioden.
Eiendomsskatt bør derfor vurderes som en integrert del av den samlede skattemessige og økonomiske strukturen i byggeprosjekter, og ikke isolert fra øvrige skatte‑ og avgiftsmessige vurderinger.
17. Definisjoner
Aktivere: Noe du har kjøpt til bedriften registrert som en eiendel i regnskapet. Kostnadene fordeles over flere år gjennom avskrivinger i regnskapet.
Allokere
Fordele/oppdele. Fordeling av et beløp i regnskapet.
Avskrivning*
Kostnaden fradragsføres over flere år. Flere måter å gjøre dette på. Saldoavskrivning (= prosent av saldo) eller lineær avskrivning (fast beløp hvert år). Contra direkte fradrag.
Avskrivningssats*
Den prosentandelen av middelets verdi du kan avskrive. Satsen avhenger av hvilken saldogruppe eiendelen hører inn under. For hvert år avskrives prosentandelen av restverdien (altså verdien på gjenstanden, fratrukket tidligere avskrivninger).
Direkte fradrag*
Fradragsfører hele investeringen i sin helhet, med en gang. Contra avskrivning.
Driftsmiddel
En eiendel bedriften har kjøpt for bruk i bedriften som f.eks. eiendom., bil, kopimaskin, inventar.
«Fradragsføres fullt ut ved anskaffelsen»
Direkte fradrag
«Legges til driftsmiddelets inngangsverdi»
Aktiveres
Realisasjon
Selge, gjøre om til penger. Normalt vil gevinst beskattes, og tap kan fradragsføres.
Restsaldo
Verdi på gjenstanden/saldo fratrukket tidligere fradrag.
Saldoavskrivninger
Avskrivninger basert på en fast prosentsats av restverdien på eiendelen hvert år.
Tekniske installasjoner (faste)
Skatteloven § 14-41 første ledd bokstav j: «varmeanlegg, kjøle- og fryseanlegg, elektrisk anlegg, sanitæranlegg, heisanlegg». Listen er ikke uttømmende. Kan også være ventilasjon, brannanlegg.
Tenkt vedlikehold
Innebærer at arbeid som reelt sett vil innebære en heving av standarden på objektet eller et endringsarbeid, likevel skal behandles som vedlikehold så lenge utgiftene ikke overstiger det et faktisk vedlikehold uten standardheving eller endring ville ha koste
Vedlikehold
Menes i denne sammenheng som utgangspunkt å bringe eiendommen tilbake i samme stand som den var tidligere.
*Basert på skattemessige avskrivningsregler.
18. Fotnoter
1) Skatteloven §§ 6-1,6-10 og 14-40 følgende.
2) HR-2022-2404-A
3) SKNS1-2025-74
4) Skatteloven § 14-2.
5) §§ 14-40 flg.
6) Se skatteloven § 14-30.
7) § 14-43.
8) Skatteloven § 14-42.
9) HR‑2014‑296‑A.
10) HR-1999-44-B.
11) HR-2016-1801-A
12) §§ 14-40 flg.
13) Rt. 1980 s. 1428.
14) LB-2018-43515.
15) LB-2016-105250.
16) Rt. 2015 s. 242
17) Rt. 1998 s. 811 Smuk.
18) Jf. skatteloven § 14-41 første leddbokstav j.
19) SKNA1-2018-127
20) Oppramsing hentet fra Skatte ABC 2026V-3-6.2.
21) Jf. skatteloven § 14-41 første leddd.
22) Rt. 1999 s. 1303.
23) HR-2020-2018-A
24) LRD 10. mai 2002 (Frostating) i Utv. 2002/1028.
25) Jf. skatteloven § 14-40 tredje ledd.
26) HR-2016-1801-A.
27) Skattedirektoratets uttalelse av 20.01.2025,«Tenkt vedlikehold – begrepet kapitalvare etter merverdiavgiftsloven.
28) merverdiavgiftloven §9-1 annet leddbokstav b.
29) Skatte‑ABC D‑2‑16.5.4.
30) Skatte‑ABC D‑2‑16.5.4
31) Skatte‑ABC D‑2‑16.5.4
32) Ot.prp.nr.19 (1983–1984) side 17 og skatteloven § 14-41.
33) LB-2007-76034 - UTV-2008-981 og skatteloven§ 14-40.
34) Av 23. april 2008 (Utv. 2008 side 981).
35) Utv. 2011 s. 1512.
36) Utv. 2017 s. 731.
37) Se skatteloven § 14-41 første ledd bokstavj.
38) Jf. skatteloven § 14-41 første leddbokstav j.
39) 10. utgave på side 215.
40) Punkt D-2-16.1.
41) Se Skatte-ABC 2026 «Driftsmiddel – avskrivningpå/inntektsføring av saldo», punkt D-2-16.17.
42) Etter skatteloven §§ 6-1 eller 6-15.
43) Se Utv. 2013 s. 742.
44) Se Rt. 1986 s. 97.
Fotografier av eiendommene er gjengitt med tillatelse fra Höegh Eiendom.
Fotografer: BOW, Jonathan Vivaas Kise, Dmitry Tkachenko og Arild Danielsen.
Bildene kan ikke kopieres, distribueres eller brukes i andre sammenhenger uten forhåndsgodkjenning.
Last ned som PDF
Kommer
Publisert i september 2026.
Om Norsk Eiendom: Vi er eiendomsbransjens talerør og pådriver. Som bransjeforening for eiendomsaktører over hele landet, utvikler vi eiendomsbransjen i en mer bærekraftig retning, sprer kunnskap om bransjen og bygger bro til samfunnet.
Org.nr. 884 097 932
Postadresse
Norsk Eiendom
Postboks 1167 Sentrum
0107 Oslo
Besøksadresse
Øvre Vollgate 9
Se kart