Høringsinnspill
Høringsnotat om klimakrav i byggteknisk forskrift
Hele dokumentet, med DiBKs høringsnotat og Norsk Eiendoms svar. Svarene fra Norsk Eiendom er markert særskilt.
1. Høringsforslaget
1.1. Innledning
På oppdrag fra Kommunal- og distriktsdepartementet sender Direktoratet for byggkvalitet på høring forslag til endringer i byggteknisk forskrift (TEK17) kapittel 17 Klima og livsløp. Det er også foreslått mindre, tilhørende endringer i byggesaksforskriften (SAK10) kapittel 5 Søknad og dokumentasjon, kapittel 8 Ferdigstillelse og kapittel 12 Ansvar.
Bygging innebærer bruk av store mengder naturressurser og et betydelig samlet klimafotavtrykk fra et stort antall prosjekter. Utslipp knyttet til byggematerialer og byggevarer utgjør en stor del av fotavtrykket. Formålet med de foreslåtte endringene er å bidra til å redusere klimafotavtrykket fra bygging, samtidig som byggekostnadene holdes så lave som mulig. Regjeringen har videre et mål om å komme i gang med bygging av 130 000 boliger innen 2030. Det er også viktig å holde byggekostnadene nede av hensyn til dette.
I lov av 16. juni 2017 om klimamål (klimaloven) har Norge et lovfestet mål om å bli et lavutslippssamfunn i 2050, og byggenæringen er en viktig bidragsyter i omstillingen. Høringsforslaget har i hovedsak betydning for indirekte utslipp knyttet til bygging, altså klimafotavtrykket, og bidrar til å bygge opp under målet om lavutslippssamfunnet og omstilling til sirkulær økonomi. Forslaget vil stimulere til bruk av materialer med lavere klimafotavtrykk, og mer ombruk og gjenbruk.
Utviklingen av mer klima- og miljøvennlig bygging skjer i et samspill mellom offentlige rammevilkår, innovasjon og markedsutvikling i næringen, og preferanser og etterspørsel i befolkningen. Klimafotavtrykket fra bygging vil reduseres over tid som følge av eksisterende virkemidler i norsk klimapolitikk. De sektorovergripende virkemidlene, i form av klimaavgifter og omsettelige kvoter, setter en pris på utslipp av klimagasser og stimulerer til å ta i bruk nye løsninger. Disse bidrar til utslippsreduksjoner i ulike deler av byggenæringens verdikjede. Også andre virkemidler, som reguleringer og støtteordninger, vil bidra til dette.
Det er likevel rom for å redusere klimafotavtrykket fra bygging ytterligere og raskere. Verdikjeden i byggenæringen er kompleks og omfatter mange aktører. At det samlede klimafotavtrykket kommer fra et stort antall prosjekter, med mange ulike aktører involvert, gjør at det kan være utfordrende å få til utslippsreduksjoner og grønn omstilling. Nasjonale reguleringer, som krav i byggteknisk forskrift, kan bidra til å løse denne utfordringen.
Regjeringen, ved kommunal- og distriktsministeren og klima- og miljøministeren, inngikk i 2024 en klimapartnerskapsavtale med byggenæringen for en periode på to år. Avtalen er en arena for dialog mellom staten og byggenæringen, og skal synliggjøre hvordan klimafotavtrykket kan reduseres og hva som skal til for at verdikjeden som helhet lykkes med grønn omstilling. Klimapartnerskapsavtalen innebærer blant annet tettere dialog mellom myndighetene og byggenæringen i arbeid med mulige endringer i byggteknisk forskrift som kan bidra til at klimafotavtrykket fra bygging blir redusert. Gjennom avtalen er næringen forpliktet til å delta i dialogarenaene som myndighetene etablerer for arbeidet med energi- og klimakrav i byggereglene. Partene i arbeidslivet skal også forberede næringen på nye krav og kriterier, og bidra til at krav kan oppfylles effektivt og til lavest mulig kostnad.
Høringsforslaget er en del av et langsiktig utviklingsarbeid med virkemidler som kan bidra til redusert klimafotavtrykk fra bygging, samtidig som byggekostnadene holdes så lave som mulig. Mulige endringer i klimakravene i byggteknisk forskrift må utredes nærmere og vurderes i lys av erfaring, kostnadsutvikling og teknologiutvikling, og skal sees i sammenheng med hovedvirkemidlene i klimapolitikken og andre offentlige virkemidler som påvirker klimafotavtrykket fra bygging. Det er lagt opp til dialog med næringen om regelverksutviklingen, blant annet gjennom klimapartnerskapet, og vi ber i denne høringen også om innspill til hvordan klimakrav i byggteknisk forskrift bør videreutvikles.
1.2. Om høringsforslaget
Direktoratet foreslår å utvide kravet i TEK17 § 17-1 om klimagassregnskap fra materialer til å omfatte flere bygningskategorier, livsløpsfaser og bygningsdeler. Utvidelsen av kravet skal bidra til at klimagassregnskapet fanger opp mest mulig av bygningers klimagassutslipp. Forslaget bidrar til at kravet omfatter de store utbyggingsprosjektene som har størst betydning for utslipp.
Direktoratet foreslår å innføre krav om grenseverdier for klimagassutslipp knyttet til materialer i ny § 17-2. Litt forenklet kan vi si at grenseverdier setter krav til hvor høyt klimafotavtrykket maksimalt kan være, målt i kg CO2- ekvivalenter per kvadratmeter. Forslaget er begrenset til bygningsdeler og livsløpsfaser som byggenæringen i stor grad har erfaring med ved beregning av klimagassregnskap. Direktoratet foreslår grenseverdier for bygningskategoriene barnehage, skolebygning, boligblokk, kontorbygning, forretningsbygning, hotell og sykehjem. Kjeller er trukket ut som egen bygningskategori. Det skilles mellom oppvarmet og uoppvarmet kjeller. I tillegg inkluderes småhusprosjekter der det totale arealet av utbyggingen er minimum 1000 m2 bruttoareal (BTA).
Høringen inneholder også et alternativt forslag til grenseverdier som ligger 10 prosent lavere enn hovedforslaget. Det alternative forslaget er korrigert for forventet utvikling i bransjestandarder for materialutslipp over tre år, og tar i tillegg høyde for at prosjekter kan redusere utslippene noe mer ved å gjøre noen bevisste materialvalg.
Direktoratet foreslår også tilhørende endringer i SAK10, for å tydeliggjøre ansvarsforholdene knyttet til klimagassregnskap. I høringen foreslås det å presisere at klimagassregnskap skal foreligge i tiltaket, at søker i søknad om ferdigattest skal bekrefte at klimagassregnskap er overlevert byggverkets eier og påse at klimagassregnskap er overlevert byggverkets eier, samt at det er tiltakshaver som har ansvaret for at klimagassregnskap utarbeides.
Forslagene berører primært aktører (private og offentlige) som planlegger, prosjekterer og gjennomfører byggeprosjekter som omfattes av kapittel 17 i byggteknisk forskrift, som byggherrer, entreprenører, rådgivere og arkitekter. Endringene i kravet til utarbeidelse av klimagassregnskap innebærer i liten grad økte kostnader for byggenæringen. Grenseverdiene skal kunne oppfylles ved bruk av kjente og tilgjengelige materialer og teknologier, noe som først og fremst krever at det blir gjort bevisste valg i prosjekteringsfasen for å redusere klimafotavtrykket. Grenseverdiene vil føre til en bevisstgjøring i byggenæringen, som igjen vil kunne bidra til å redusere klimafotavtrykket fra bygging. De samlede kostnadene i byggeprosjektene vil i liten grad øke som følge av forslaget, og forslaget vil derfor i liten grad påvirke andre, som eksempelvis boligkjøpere og leietakere. Det er et mål at endringene skal balansere hensyn til konsekvenser for byggekostnader og boligbygging. Direktoratet ber om høringsinstansenes syn på om forslagene vil bidra til høyere byggekostnader.
Direktoratet er i ferd med å etablere en digital støttetjeneste for klimagassregnskap på regelverksplattformen Fellestjenester plan og bygg, og vil legge til rette for frivillig innrapportering av klimagassregnskap som utarbeides etter reglene i § 17-1.
Direktoratet ber om at høringsinstansene kun gir innspill til forslagene som er på høring.
2. Innsikt og utredninger
I arbeidet med å utrede høringsforslaget, har direktoratet gjennomført et åpent innspillsmøte og hatt dialog med byggenæringen under klimapartnerskapsavtalen. Direktoratet har også fått innspill og innhentet kunnskap fra flere relevante fagmiljøer underveis i arbeidet.
Det er innhentet flere eksterne utredninger. Disse utgjør det viktigste underlaget for forskriftsendringene som er foreslått i denne høringen. I tillegg er det sett hen til pågående arbeider i de andre nordiske landene og i EU.
2.1. Nullalternativet
Oslo Economics og SINTEF Community har gjennomført en analyse av forventet utvikling i klimagassutslipp fra byggenæringen (2024). Rapporten behandler utslipp i hele byggenæringens verdikjede, med fokus på indirekte utslipp knyttet til materialbruk.
Rapporten belyser hvordan eksisterende virkemidler vil påvirke klimafotavtrykket i byggenæringen framover (nullalternativet). Utredningen viser at krav til klimafotavtrykket fra bygging, som grenseverdier, kan legge til rette for at klimagassutslipp fra byggenæringen reduseres ytterligere og/eller raskere. Rapporten følger som vedlegg 1.
2.2. Kostnadsvurdering av klimagassregnskap og -budsjett
Multiconsult har vurdert kostnadene ved å utarbeide klimagassbudsjett og klimagassregnskap i rapporten Mulige klimakrav – klimagassregnskap/budsjett – kostnadsvurdering, 2024. Multiconsult har også sett på fordeler og ulemper ved å innføre krav om utvidet klimagassregnskap og -budsjett.
I kostnadsvurderingen er det fremhevet flere fordeler ved å utarbeide klimagassregnskap og -budsjett, blant annet at det gir et bedre grunnlag for å ta beslutninger om materialvalg mv. Det vil gi innsikt i hvordan ulike materialmengder og -typer medfører forskjellige klimagassutslipp, noe som igjen kan føre til valg av bedre løsninger i prosjektet.
Multiconsult viser til at slike krav også kan skape insentiver for leverandører og produsenter til å utarbeide flere miljødeklarasjoner og klimavennlige produkter. Det kan også bidra til at det utvikles bedre og mer effektive beregningsverktøy. Ulempene er hovedsakelig relatert til noe økte kostnader som et resultat av økt tidsbruk. Rapporten til Multiconsult følger som vedlegg 2.
2.3. Utredning av klimakrav
Asplan Viak har på oppdrag for direktoratet skrevet utredningen Klimakrav i TEK17, utredning av et mulig klimakrav og hvordan klimakravet kan utformes (2025).
Asplan Viak har vurdert hva som bør omfattes av et utvidet krav til klimagassregnskap. I denne vurderingen inngår blant annet bygningsdeler, bygningstyper, livsløpsfaser, utslippsfaktor for elektrisitet og ulike metoder for transport.
Utredningen beskriver også omfang og hvor kravsnivået for grenseverdier for klimagassutslipp bør ligge. Utredningen tar for seg ulike alternativer for mulige klimagassreduksjoner og kostnader knyttet til disse. Et sentralt poeng i utredningen er å fastsette en utslippsgrense som vil gi reduserte utslipp fra byggenæringen uten at det påfører aktørene en stor merkostnad ved bygging. Rapporten følger som vedlegg 3.
2.4. Relevante prosesser i andre nordiske land og EU
Danmark har fra 2023 regler om obligatorisk innrapportering av klimagassregnskap og grenseverdier for nye bygninger over 1000 m2. Fra 2025 vil grenseverdiene gjelde for alle nye bygninger. Beregningsverktøyet LCAbyg er åpent tilgjengelig. Danmark har skissert at grenseverdiene skal strammes inn med 10 prosent i 2027 og 2029, men oppdaterte verdier skal fastsettes basert på nyeste viten og data1.
Finland har foreslått å innføre krav til klimagassregnskap og grenseverdier fra 2026, og fra 2028 en innstramming av grenseverdiene på omtrent 5-12 prosent avhengig av type bygningskategori.
Sverige har hatt krav til klimagassregnskap siden 2022. Kravet omfatter hele byggefasen, det vil si livsløpsfasene A1- A5 i henhold til NS-EN 15978 Bærekraftige byggverk - Vurdering av bygningers miljøprestasjon - Beregningsmetode. Sverige planlegger på sikt å innføre krav om grenseverdier og utvide omfanget av klimagassregnskapet til å omfatte mer enn bare byggefasen.
Estland og Island planlegger å innføre krav om klimagassregnskap og grenseverdier for klimagassutslipp i løpet av 2026-2030.
I 2024 ble det vedtatt nytt bygningsenergidirektiv i EU (Directive (EU) 2024/1275). Direktivet skal bidra til å redusere klimagassutslippene fra byggsektoren i EU med minst 60 prosent i 2030, og å oppnå en bygningsmasse som er avkarbonisert og uten utslipp i 2050. Direktivet legger blant annet opp til at medlemslandene skal sørge for at det blir utarbeidet klimagassberegninger for bygg og at det skal lages planer for å introdusere grenseverdier. Direktivet er foreløpig ikke innlemmet i EØS-avtalen. Energidepartementet jobber med å vurdere direktivet.
3. Gjeldende rett
I TEK17 § 17-1 er det krav om å utarbeide klimagassregnskap fra materialer ved oppføring og hovedombygging av boligblokker og yrkesbygninger. Kravet om klimagassregnskap trådte i kraft 1. juli 2022, med en overgangsperiode på ett år fra når rammesøknad er sendt inn.
Med hovedombygging menes arbeid som er så omfattende at bygningen i det vesentlige blir fornyet. Begrepet boligblokker omfatter alle boliger som ikke er definert som småhus. Begrepet yrkesbygning omfatter alle bygningstyper som ikke er definert som boligbygning.
Kravet til klimagassregnskap gjelder ikke ved tilbygging, påbygging og underbygging av boligblokk og yrkesbygning.
Klimagassregnskapet skal være basert på metoden i Norsk Standard NS 3720:2018 Metode for klimagassberegninger for bygninger. I forskriften er det beskrevet hvilke bygningsdeler som inngår i regnskapet og hvilke livsløpsfaser som skal inkluderes. Klimagassregnskapet skal som et minimum omfatte livsløpsfasene A1-A4, B2 og B4 for bygningselementene som er angitt i tabellen Bygningsdeler i § 17-1. Dette omfatter produksjonsfasen, transport til byggeplass og bruksfasen med drift, vedlikehold og utskifting. I tillegg skal avfallet fra byggeplassen inngå i klimagassregnskapet.
Etter SAK10 § 12-2 bokstav n skal ansvarlig søker påse at det blir utarbeidet klimagassregnskap over faktisk bruk av byggematerialer.
4. Forslag til endringer i byggteknisk forskrift
4.1. Oversikt over høringsforslaget
Direktoratet foreslår å utvide kravet om klimagassregnskap i TEK17 § 17-1 til å omfatte flere bygningskategorier, livsløpfaser og bygningsdeler. Vi foreslår også å innføre grenseverdier for klimagassutslipp for enkelte bygningskategorier og livsløpsfaser i ny § 17-2.
Høringen omfatter i tillegg et alternativt forslag til grenseverdier justert for forventet utvikling over tre år, som innebærer at det må gjøres enkelte bevisste materialvalg.
4.2. Forslag til endringer i TEK17 § 17-1 Krav til klimagassregnskap
Direktoratet foreslår å utvide kravet til klimagassregnskap i § 17-1 fra å gjelde for boligblokk og yrkesbygning, til også å omfatte småhus der byggeprosjektet er på minimum 1000 m2 bruttoareal (BTA).
Høringsforslaget innebærer at hele livsløpsfasen A5 (anlegg-, bygge- og monteringsarbeid) skal inkluderes i kravet til klimagassregnskap, og ikke bare avfall fra byggeplassen som i dag. Dette kommer i tillegg til A1-A4, B2 og B4 som er omfattet av dagens regelverk.
Direktoratet foreslår også at kravet til bygningsdeler utvides med 21 Grunn og fundamenter, 28 Trapper og balkong og 61 Prefabrikkerte rom. For prosjekter på minimum 5000 m2 BTA skal bygningsdelene 31-33, 35-37, 47 og 49 også inngå i kravet om utarbeidelse av klimagassregnskap.
I forslaget til forskriftsendringer i kapittel 4.2.1 og 4.3.1. er endringene markert med kursiv.
4.2.1. Forslag til forskriftsendring
TEK17 § 17-1 skal lyde:
§ 17-1. Klimagassregnskap fra materialer
(1) Ved oppføring og hovedombygging av boligblokk, yrkesbygning og småhusprosjekter på minimum 1000 m2 bruttoareal (BTA) skal det utarbeides et klimagassregnskap basert på metoden i Norsk Standard NS 3720:2018 Metode for klimagassberegninger for bygninger. Klimagassregnskapet skal minimum inkludere livsløpsfasene A1–A5, B2 og B4 for bygningsdelene angitt i tabellen Bygningsdeler 1.
Tabell: Bygningsdeler 1
Bygningsdel * | Navn |
|---|---|
21 | Grunn og fundamenter |
22 | Bæresystem |
23 | Yttervegg |
24 | Innervegg |
25 | Dekker |
26 | Yttertak |
28 | Trapper og balkonger |
Bygningsdel * | Navn |
|---|---|
61 | Prefabrikkerte rom |
* Tallene refererer til Norsk Standard NS 3451:2022 Bygningsdelstabell og systemkodetabell for bygninger og tilhørende uteområder.
(2) For byggeprosjekter på minimum 5000 m2 bruttoareal (BTA) som er omfattet av kravet til klimagassregnskap i første ledd, skal klimagassregnskapet i tillegg inkludere følgende bygningsdeler:
Tabell: Bygningsdeler 2
Bygningsdel * | Navn |
|---|---|
31 | Sanitær |
32 | Varme |
33 | Brannslokking |
35 | Varmepumpe- og kuldeinstallasjoner |
36 | Luftbehandling |
37 | Komfortkjøling |
47 | Lokal elkraftproduksjon |
49 | Andre elkraftinstallasjoner |
* Tallene refererer til Norsk Standard NS 3451:2022 Bygningsdelstabell og systemkodetabell for bygninger og tilhørende uteområder.
(3) Klimagassregnskapet skal ikke inkludere biogent karbon.
4.2.2. Nærmere om forslaget
Første ledd
Bygningskategorier
Direktoratet foreslår at kravet om klimagassregnskap i § 17-1 utvides til også å gjelde småhusprosjekter der det totale arealet av utbyggingen er på 1000 m2 bruttoareal (BTA) eller større. Forslaget om å inkludere småhusprosjekter over en gitt arealgrense i § 17-1, har støtte i rapporten fra Asplan Viak (2025).
Bygging av boligbygg som eneboliger, tomannsboliger, rekkehus mv. utgjør en betydelig andel av ferdigstilt bruksareal hvert år. Det er derfor viktig at kravet om klimagassregnskap også retter seg mot disse bygningskategoriene. Samtidig har hvert småhus isolert sett liten betydning for klimafotavtrykket fra bygging. Direktoratet foreslår derfor at kravet gjelder for oppføring av småhusbebyggelse der samlet bruttoareal er minimum 1000 m2. Forslaget sikrer at kravet i § 17-1 omfatter de store utbyggingsprosjektene som har størst betydning for utslipp, og der effekten av å fokusere på klimagassutslipp er størst.
Forslaget sikrer at merkostnaden med å utarbeide et regnskap fordeles på flere boenheter. Statistikk fra 2024 viser at gjennomsnittsarealet for en enebolig og boenheter i rekkehus er henholdsvis 223 m2 og 131 m2. Forslaget om en arealgrense på 1000 m2 BTA vil dermed kunne omfatte utbyggingsprosjekter som for eksempel består av 4 eneboliger eller 7 rekkehusleiligheter.
Livsløpsfaser
Direktoratet foreslår at kravet til livsløpsfaser utvides til å omfatte hele A5. I dag er A1-A4, B2 og B4 omfattet av kravet, i tillegg til avfall fra byggeplassen. At kravet vil omfatte flere livsløpsfaser enn tidligere, medfører at klimagassregnskapet samsvarer bedre med bygningens faktiske klimagassutslipp.
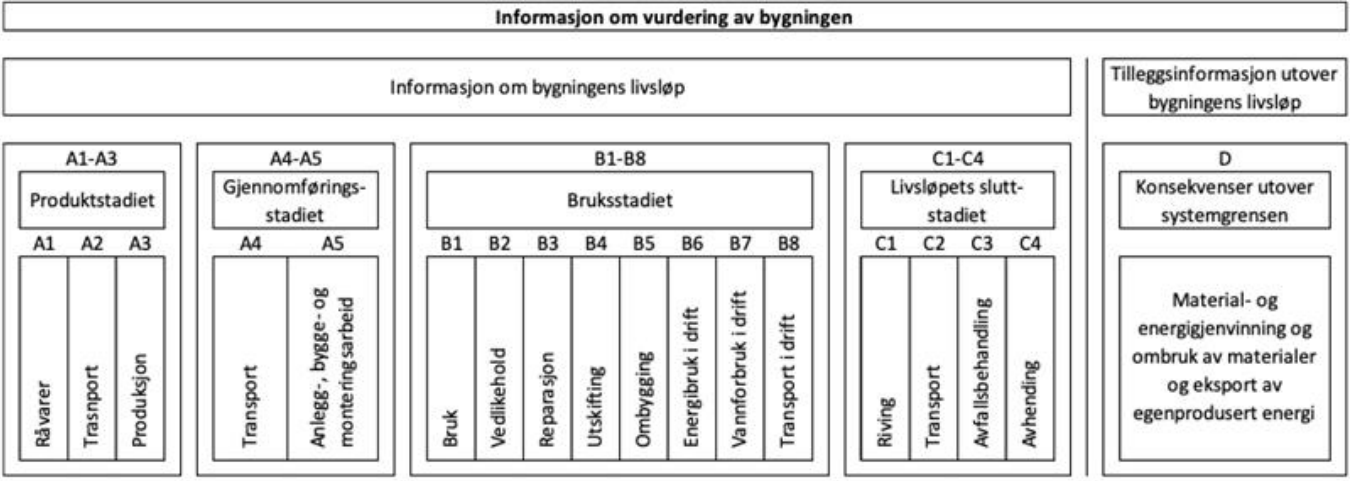
NS 3720:2018 Metode for klimagassberegninger for bygninger inndeler livsløpet i ulike faser, jf. tabellen Livsløpsfaser etter NS 3720:2018. Livsløpsfasene A1-A3 er produksjon av byggevarer, A4 er transport til byggeplass og A5 er byggefasen. Livsløpsfasene B1-B8 er bruksstadiet med drift, vedlikehold og utskifting, og C1-C4 er avskaffelsesfasen ved enden av livsløpet. Livsløpsfase D omhandler gevinster ved enden av livsløpet og er en tilleggsmodul som ikke inngår i et klimagassregnskap etter NS 3720:2018.
Tabell: Livsløpsfaser etter NS 3720:2018.
Basert på utredningene som ligger til grunn for høringsforslaget og innspillene fra byggenæringen, vurderer direktoratet at det finnes tilstrekkelig datagrunnlag for å kvantifisere klimagassutslipp fra livsløpsfase A5 (anlegg-, bygge- og monteringsarbeid) (Asplan Viak, 2025 og Multiconsult, 2024).
Livsløpsfaser som ikke inngår i høringsforslaget, er utelatt fordi de tilfører liten verdi til klimagassregnskapet. Her består datagrunnlaget i stor grad av teoretiske tall som ikke er tilstrekkelige som beregningsgrunnlag for klimagassregnskapet etter § 17-1 (Asplan Viak, 2025). Enkelte livsløpsfaser, som B6 Energibruk i drift og B8 Transport i drift, er også ivaretatt gjennom andre reguleringer.
Bygningsdeler
Direktoratet foreslår at kravet til klimagassregnskap utvides til å omfatte flere bygningsdeler enn i dag. Dette vil bidra til at klimagassregnskapet fanger opp mest mulig av tiltakets klimagassutslipp. Bygningsdelene som NS 3720:2018 refererer til, er definert i Bygningsdelstabell – NS 3451:20222.
Bygningsdel 21 (Grunn og fundamenter) er foreslått tatt inn i sin helhet i regnskapet. Begrunnelsen er at grunn og fundamenter ofte utgjør en vesentlig del av byggets totale klimagassutslipp. Som en del av utredningen har Asplan Viak beregnet klimagassutslipp for fire ulike scenarier med forskjellig behov for fundamentering. Hovedscenariet forutsetter at fundamentering ikke er nødvendig. I scenarioanalysen øker klimagassutslippene med 26 prosent ved en avstand på 20 meter til fjell.
I tilfeller hvor utslipp fra grunn og fundamenter utgjør en betydelig andel av klimagassutslipp, er disse i størst grad styrt av lokasjon og grunnforhold, og i mindre grad av løsnings- og materialvalg. Samtidig vil ulike valg over bakken gi ulikt behov for ulik mengde fundamentering. Dette kan for eksempel være hvordan konstruksjonen plasseres på tomten, eller løsnings- og materialvalg som kan gi en tung eller lett bygning. Det er derfor viktig å synliggjøre utslippene knyttet til fundamentering for å øke bevisstheten og kunnskapen rundt grunn og fundamenter.
Direktoratet foreslår å inkludere bygningsdel 28 (Trapper og balkonger) og 61 (Prefabrikkerte rom) i kravet til klimagassregnskap. Bygningsdelene utgjør en naturlig del av bygningskroppen, og endringsforslaget vil gi et mer korrekt bilde av tiltakets totale klimagassutslipp. Innspill fra byggenæringen og utredningene fra Asplan Viak og Multiconsult viser også at bygningsdelene i stor grad er omfattet av bransjestandarder og allerede inkludert i mange klimagassberegninger.
Utredningen fra Asplan Viak peker på at det er store klimagassutslipp knyttet til bygningsdelene VVS og lokal elkraftproduksjon/andre elkraftinstallasjoner. I et klimafaglig perspektiv er det anbefalt å inkludere disse bygningsdelene i kravet til klimagassregnskap. Etter innspill fra byggenæringen og utredningen fra Multiconsult vurderer direktoratet likevel at merkostnaden ved å utarbeide klimagassregnskap for disse bygningsdelene blir for høy for mindre prosjekter og aktører. Å beregne klimagassutslipp fra VVS- og lokal energiproduksjon øker detaljeringsnivået og kompleksiteten i beregningen. Det vil blant annet kreve uthenting og strukturering av underlag som ofte krever kompetanse fra prosjekterende, vurdering av hvilke utslippsfaktorer som er relevante for materialene som inngår, og kreve mer av leverandører og entreprenører som må dokumentere de ferdigstilte løsningene. Direktoratet mener at byggenæringen bør få mer erfaring før det kan stilles krav om at disse bygningsdelene inngår i klimagassregnskapet for alle prosjekter.
Annet ledd
For byggeprosjekter på minimum 5000 m2 BTA foreslår direktoratet at bygningsdelene VVS (31-33, 35-37) og lokal elkraftproduksjon og andre elkraftinstallasjoner (47 og 49) inkluderes i kravet til klimagassregnskap. Dette er større prosjekter som gjerne har nødvendige ressurser til å utarbeide klimagassregnskap uten at det gir vesentlig merarbeid. Store prosjekter har ofte prosjekterende rådgivere med spesifikk kompetanse som enklere vil kunne systematisere og fremlegge materialmengder for VVS og lokalt energiproduserende utstyr.
Som det fremkommer fra Grønn VVS-veileder publisert i januar 20253, utgjør klimagassutslipp fra VVS-utstyr rundt 20 prosent for et typisk bygg, og opp mot 40 prosent for rehabiliteringer og bygg med høye klimaambisjoner. VVS- utstyr utgjør også en betydelig andel av prosjektøkonomien. Et krav om at store prosjekter må beregne klimagassutslipp fra VVS-utstyr, vil dermed kunne bidra til mer optimale løsninger i prosjektet som både kan spare klimagassutslipp og kostnader.
I utredningen til Multiconsult fra 20224 fremgår det at miljødokumentasjon for bygningsdel 471 (solceller) er den energiforsyningen som har flest tredjepartskontrollerte EPDer (miljødeklarasjoner). Dette gir et godt datagrunnlag for
å beregne klimagassutslipp. Utredningen viser at klimagassutslipp knyttet til solceller som bygningsmateriale kan utgjøre rundt 10 prosent av det totale utslippet fra et typisk referansebygg, men at dette vil variere betydelig avhengig av hvordan solcellene er produsert. Direktoratet foreslår derfor at klimagassutslipp fra solceller skal inkluderes i klimagassberegninger for store prosjekter, for å gi økt oppmerksomhet om dette og stimulere til at det blir valgt solceller som er produsert med lave klimagassutslipp.
Tredje ledd
Direktoratet foreslår å presisere i forskriften at biogent karbon ikke skal inkluderes i klimagassregnskapet. Årsaken til dette er at NS 3720 per i dag ikke gjør det mulig å tilpasse beregningsmetodikken til kun et utvalg av livsløpsfaser. Forslaget sikrer at klimagassregnskap utarbeides etter samme beregningsmetode for biogent karbon, og at resultatene av klimagassregnskapene dermed er sammenlignbare. Dette fremgår allerede av direktoratets Veileder for utarbeidelse av klimagassregnskap og regnes som bransjestandard.
DiBK – spørsmål
Hvordan stiller du deg til forslaget om utvidelse av kravet til klimagassregnskap.
Norsk Eiendom – svar
Positiv
DiBK – spørsmål
Direktoratet ønsker særlig innspill på forslaget til bygningskategorier og arealgrenser (1000 m2 BTA og 5000 m2 BTA), livsløpsfaser, bygningsdeler og ekskludering av biogent karbon i klimagassregnskapet.
Norsk Eiendom – svar
Kommentar Det er positivt at forslaget utvider kravet til arealgrenser, livsløpsfaser og bygningsdeler.
Videre ønsker vi å gi følgende tilbakemeldinger til forslaget:
Bygningsdeler:
Vi stiller oss positive til at tekniske systemer (bygningsdel 31–33, 35–37, 47–49) inkluderes som en del av regnskapskravet. Det bør spesifiseres hvorvidt bygningsintegrerte materialer med energiproduksjon (eksempelvis bygningsintegrerte PV) skal inngå som del av bygningsdel 21–29 eller 47–49. Vi stiller oss positive til forslaget i «Vedlegg 3 Asplan Viak Klimakrav i TEK17» under pkt. 2.3.6, som skisserer hvordan utslipp fra slike materialer kan beregnes. Vi stiller oss positive til at grunn og fundamenter (bygningsdel 21–29) inkluderes som en del av regnskapskravet. Vi forventer at data som samles inn gjennom DiBKs rapporteringstjeneste vil benyttes til å utarbeide referanseverdier for både tekniske systemer og grunn og fundamenter, slik at disse bygningsdelene kan inkluderes i utvidet omfang for grenseverdier fra og med neste innskjerping.
Livsløpsfase:
Vi stiller oss positive til at livsløpsfase (modul) A5 inkluderes som en del av regnskapskravet. Vi stiller spørsmål ved hvorfor det er valgt å ikke inkludere livsløpsfase C1–C4, men godtar begrunnelsen om at det er usikre anslag med dårlig datagrunnlag. Å samle inn data for C1–C4 gjennom rapporteringstjenesten vil nettopp kunne gi et bedre datagrunnlag over tid, og vi anbefaler at dette prioriteres med sikte på inkludering ved neste innskjerping.[VF1] Vi forventer at data fra rapporteringstjenesten benyttes til å lage referanseverdier for modul A5, slik at denne modulen kan inkluderes i utvidet omfang ved neste innskjerping. Vi er derimot tilbakeholdne med å stille krav om at reelle avfallsmengder skal legges til grunn for A5-beregninger. Vi mener dette bør utredes grundigere før det eventuelt stilles som et obligatorisk krav, da det vil medføre vesentlig økt dokumentasjonsbyrde særlig for mindre prosjekter. En veiledende praksis bør etableres og testes i bransjen før det eventuelt forskriftsfestes.[VF2]
Bygningskategori:
Vi anser grensen på 1000 m2 BTA som fornuftig for regnskapskravet. For arealgrensen knyttet til utslipp fra teknisk utstyr støtter vi at grensen på 5000 m2 BTA videreføres innledningsvis. [VF3] Beregningsmetodikk og datagrunnlag for tekniske systemer er fortsatt under utvikling, og en høy arealgrense sikrer at kravene i første omgang treffer de prosjektene som har best kapasitet til å håndtere dokumentasjonskravene. Vi deler ønsket om at grensen revurderes ved neste innskjerping når datagrunnlaget er mer modent. Vi støtter at «kg CO2e/m2 BTA» benyttes som enhet for beregning av utslipp fra teknisk utstyr, da dette forhindrer spekulasjon i mengde fullt oppvarmet areal. Det bør presiseres i veiledningen at teknisk utstyr også i uoppvarmede arealer (under 15 °C) skal medregnes.
Norsk Eiendom – svar
Levetid: Vi stiller oss positive til at 50 års beregningsperiode legges til grunn for beregninger, i tråd med europeiske standarder og regelverk. For å unngå forvirring og diskusjon rundt hvordan byggenes fysiske levetid påvirker grenseverdier og beregninger, anbefaler vi å bruke begrepet “beregningsperiode” fremfor “levetid”.
Biogent karbon: Vi mener det ikke er hensiktsmessig å forskriftsfeste hvordan biogent karbon skal behandles, ettersom dette reguleres gjennom beregningsmetodikken det henvises til (NS 3720). Det bør heller i forskriftens veiledning vises til hvilken GWP-indikator som skal benyttes i beregningene, slik det gjøres i dag.
4.3. Forslag til ny TEK17 § 17-2 Grenseverdier for klimagassutslipp fra materialer
Direktoratet foreslår å innføre krav om grenseverdier for klimagassutslipp fra materialer for flere bygningskategorier. Kravet i forslaget til ny § 17-2 er begrenset til bygningsdeler og livsløpsfaser som byggenæringen i stor grad har erfaring med ved beregning av klimagassutslipp.
Bygningskategorier med krav til grenseverdi er angitt i tabellen Grenseverdier. Beregningen skal baseres på metoden i Norsk Standard NS 3720:2018 Metode for klimagassberegninger for bygninger, men er avgrenset til livsløpsfasene A1-A4, B2 og B4 for bygningsdelene angitt i tabellen. I tillegg skal avfallet fra byggeplassen inkluderes.
4.3.1. Forslag til forskriftsendring
TEK17 ny § 17-2 skal lyde:
§ 17-2. Grenseverdier for klimagassutslipp fra materialer
(1) For bygningskategoriene i tabellen Grenseverdier skal klimagassutslipp ikke overstige angitte grenseverdier. Dette gjelder for livsløpsfasene A1-A4, B2, B4 og for avfall fra byggeplassen. Kravet til grenseverdier gjelder for bygningsdelene angitt i tabellen Bygningsdeler.
Tabell: Grenseverdier
Bygningskategori | Grenseverdier [kg CO2-ekv./ m2 BTA] |
|---|---|
Småhusprosjekter på minimum 1000 m2 bruttoareal (BTA) | 186 |
Barnehage | 294 |
Skolebygning | 294 |
Boligblokk | 354 |
Bygningskategori | Grenseverdier [kg CO2-ekv./ m2 BTA] |
|---|---|
Kontorbygning | 396 |
Forretningsbygning | 326 |
Sykehjem | 373 |
Hotell | 465 |
Oppvarmet kjeller | 258 |
Uoppvarmet kjeller | 199 |
Tabell: Bygningsdeler
Bygningsdel * | Navn |
|---|---|
22 | Bæresystem |
23 | Yttervegg |
24 | Innervegg |
25 | Dekker |
26 | Yttertak |
28 | Trapper og balkonger |
61 | Prefabrikkerte rom |
* Tallene refererer til Norsk Standard NS 3451:2022 Bygningsdelstabell og systemkodetabell for bygninger og tilhørende uteområder.
(2) For bygningsdel 25 Dekker i tabellen Bygningsdeler skal kun 100 mm av armert betong i bygningsdel 252 (Gulv på grunn, bunnplate) inkluderes ved beregning av klimagassutslipp. Dersom armert betong utgjør mindre enn 100 mm, skal den reelle tykkelsen på den armerte betongen legges til grunn.
(3) For bygninger som består av flere bygningskategorier, skal det beregnes en egen grenseverdi for klimagassutslipp som omfatter hele bygningen. Grenseverdien beregnes ut fra en arealvekting av grenseverdiene som gjelder for hver av bygningskategoriene etter formelen nedenfor, der n er antall bygningskategorier:

4.3.2. Nærmere om forslaget
Direktoratets forslag til grenseverdier er basert på utredningen fra Asplan Viak, Klimakrav i TEK17 (2025).
Asplan Viak har gjort beregninger med tre ulike klimagassverktøy for å sikre at forslaget til kravsnivå ikke skal favorisere enkelte verktøyleverandører. Utredninger som direktoratet har innhentet, viser at beregninger av klimagassutslipp fra materialer i liten grad varierer ved bruk av ulike verktøy.
Det vil være hensiktsmessig å utarbeide et klimagassbudsjett i prosjekteringsfasen for å sikre at tiltaket planlegges og prosjekteres på en slik måte at grenseverdiene blir overholdt.
Referansebygg
Forslaget til grenseverdier er beregnet på grunnlag av referansebygg for de vanligste bygningstypene. Referansebyggene er utarbeidet av Asplan Viak, og tar utgangspunkt i bygninger som er utformet som enkle rektangulære konstruksjoner («SINTEF-kassen») og oppfyller TEK17.
Referansebyggene har standardløsninger for bæresystem, materialvalg og utslippsfaktorer. For å definere standardløsningene er det gjort en vurdering av bæresystem, materialvalg og utslippsfaktorer for ulike bygningskategorier. Utslippsfaktorer og løsninger er gjennomgått og oppdatert i 2023 (BREEAM-NOR og Direktoratet for forvaltning og økonomistyring, DFØ). Løsningene i valgte referansebygg er tverrfaglig gjennomgått i samråd med fageksperter i Asplan Viak (RIB, bygningsfysiker, akustiker og arkitekt). Referansebyggene har også blitt brukt i en noe bearbeidet form som grunnlag for reviderte energikrav i TEK10 og TEK17.
Ved å stille krav til klimagassutslipp med utgangspunkt i en moderat bygningsutforming, vil det være mer utfordrende å innfri kravet til grenseverdi for bygninger med komplisert geometrisk form. Disse vil kreve større materialmengder og spesifikke materialtyper for å kunne oppføres. Det er likevel fornuftig å måle seg mot moderate bygninger siden en vesentlig reduksjon av klimafotavtrykket kan oppnås ved å begrense dimensjonering og unødvendig materialbruk. Valg av tomt og plassering på tomten har også betydning for materialbruken.
For småhus er det tatt utgangspunkt i referansebygg på to etasjer uten kjeller og med bunnplate uten behov for ekstra fundamentering. Det kan være noe mer utfordrende å innfri kravet for småhus med en annen utforming, for eksempel bygg med kun en etasje.
Første ledd
Grenseverdier
Forslaget til grenseverdier er basert på anbefalingene i utredningen til Asplan Viak (2025). Grenseverdiene er angitt på et moderat nivå, for å legge til rette for at byggekostnadene holdes så lave som mulig. Grenseverdiene er basert på utslippsfaktorer for materialer som regnes som bransjestandard per 2023, med unntak av grenseverdien for betong, som er oppdatert etter bransjestandard for betong i henhold til Publikasjon nr. 37 Lavkarbonbetong (2024) fra Norsk Betongforening. Levetider for materialer er som beskrevet i NS:3720/G2:2024. Kravet til grenseverdier vil
bidra til å synliggjøre klimafotavtrykket fra bygging og føre til en økt bevisstgjøring hos aktørene i byggenæringen. Grenseverdiene vil også legge til rette for at det blir gjort valg som reduserer klimafotavtrykket.
Ettersom de foreslåtte grenseverdiene tar utgangspunkt i enkle rektangulære konstruksjoner, vil det kunne være mer utfordrende å innfri kravet for bygninger med kompliserte geometriske former. Slike prosjekter vil likevel kunne ivareta grenseverdiene ved å gjøre bevisste materialvalg.
Direktoratet er kjent med at publikasjon nr. 37 Lavkarbonbetong fra Norsk Betongforening er revidert i 2025 (NB37:2025). Revisjonen innfører et nytt og forenklet klassesystem for lavkarbonbetong, og legger samtidig til rette for harmonisering med kommende europeisk standard. Publikasjonen viser at klimagassutslippene fra betong reduseres over tid, blant annet som følge av lavere klinkerandel, økt bruk av alternative bindemidler og mer energieffektive produksjonsprosesser. Med oppdaterte tall for 2025 ville grenseverdiene for betong ligget om lag 1–2 prosent lavere enn i direktoratets forslag til hovedalternativ. Direktoratet viser til at byggenæringen er i kontinuerlig utvikling, og at utredningen Klimakrav i TEK17 er basert på tall fra 2024 for betong og tall fra 2023 for øvrige materialer.
Bygningskategorier
Høringsforslaget om innføring av grenseverdier skal gjelde for småhusprosjekter der det totale arealet av utbyggingen er på minimum 1000 m2 BTA. Dette sikrer at kravet i § 17-2 omfatter de større utbyggingsprosjektene som har størst betydning for klimagassutslipp fra småhusbebyggelse. Bakgrunnen for valget av arealgrensen er nærmere beskrevet i kapittel 4.2.2.
Innføring av grenseverdier kan påvirke prosjekter forskjellig, og da særlig småhusprosjekter. Vi ber om innspill til forslaget om en arealgrense på 1000 m2 BTA og forslaget til grenseverdi.
Direktoratet foreslår også at en del andre bygningskategorier angitt i tabellen Grenseverdier skal omfattes av kravet om grenseverdier. Dette gjelder blant annet barnehage, skolebygning og kontorbygning som alle skal dokumentere klimagassutslipp under grenseverdien for bygningskategorien. Bygningskategorier som ikke er listet opp i tabellen, er ikke omfattet av kravet til grenseverdier.
Direktoratet har stilt krav til de bygningskategoriene der det finnes tilstrekkelig underlag for å vurdere hvor grenseverdien bør ligge. Valget av bygningskategori er basert på utredningen til Asplan Viak og direktoratets egne vurderinger. Bygningskategoriene i tabellen Grenseverdier er stort sett sammenfallende med bygningskategoriene som følger av § 14-2 om krav til energieffektivitet. Dette sikrer at bygningskategoriene er kjent for byggenæringen. Det gir også en konsekvent begrepsbruk på tvers av byggteknisk forskrift som gjør det enklere for byggenæringen å tilpasse seg kravene.
Både oppvarmet og uoppvarmet kjeller skal inngå i beregningen slik at hele byggets bruttoareal (BTA) vil være omfattet av kravet til grenseverdier.
Høringsforslaget om grenseverdier omfatter ikke industribygg, idrettshaller og spesialbygg som for eksempel sykehus, beredskapslager, kirker og tilfluktsrom. Dette er bygninger som ofte er komplekse og kan ha ulike funksjoner innenfor samme bygningskategori. Det er derfor krevende å sette et generelt kravsnivå for klimagassutslipp som vil være egnet.
Livsløpsfaser
Forslaget om å innføre grenseverdier for klimagassutslipp omfatter livsløpsfasene A1-A4, B2 og B4 slik de er definert i NS 3720:2018. I tillegg skal avfall fra byggeplassen inkluderes. Dette er livsløpsfaser der forslaget til grenseverdier
etter direktoratets vurdering vil gi reell klimagassbesparelse til lavest mulig kostnad. Utredningen til Asplan Viak viser at livsløpsfasene A1-A4, det vil si fasene for material- og leverandørvalg, har størst innvirkning på klimagassutslipp. I vurderingen av hvilke livsløpsfaser kravene bør gjelde for, har direktoratet også sett hen til de andre nordiske landene.
Siden grenseverdiene er basert på de samme livsløpsfasene som byggenæringen allerede skal utarbeide klimagassregnskap for etter § 17-1, innebærer det ikke vesentlig merarbeid for byggenæringen å gjøre beregninger som viser at kravet til grenseverdier etter § 17-2 er overholdt.
For livsløpsfase A4 Transport legges forutsetningene i NS 3720/G2:2024 til grunn. Transportavstandene og utslippsfaktorer i standarden tar høyde for ulike transportdistanser som følge av geografiske forhold i Norge. Dette vil sikre at oppfyllelse av kravet ikke blir regionalt betinget. Dersom prosjekter har kortere transportavstand, benyttes den reelle avstanden. For prosjekter med lang transportavstand benyttes transportverdiene i henhold til NS 3720/G2:2024.
Direktoratet vurderer at de livsløpsfasene som ikke er med i tabellen Grenseverdier, innebærer for stor grad av usikkerhet ved beregning av klimagassutslipp. Det tilgjengelige datagrunnlaget består i hovedsak av teoretiske tall og er derfor lite realistisk å legge til grunn i beregningsgrunnlaget. Dette er særlig aktuelt for C1-C4 Livsløpets sluttstadium.
For store deler av livsløpsfase A5 Anlegg-, bygge- og monteringsarbeid vil klimagassutslipp kunne være både regionalt og sesongmessig betinget, som for eksempel klimagassutslipp knyttet til energibruk og massehåndtering på byggeplass. Det innebærer at det vil være utfordrende å sette en generell grenseverdi.
Bygningsdeler
Forslaget til bygningsdeler i tabellen Grenseverdier omfatter 22-26, 28, 61 og sammenfaller i stor grad med kravet til klimagassregnskap i § 17-1 for byggeprosjekter under 5000 m2 BTA. Bygningsdel 21 (Grunn og fundamenter) skal ikke inngå i beregningen etter § 17-2. Selv om utredninger viser at det er store klimagassutslipp knyttet til grunn og fundamenter, er det vanskelig å sette en generell grenseverdi her siden utslipp vil avhenge av grunnforholdene og plasseringen på tomten.
Arealenhet for grenseverdi
Grenseverdier i høringsforslaget er oppgitt i kg CO2-ekvivalenter over byggets levetid (50 år) per BTA (bruttoareal). Dette går frem av tabellen Grenseverdier i forskriftsforslaget. Bruttoareal (BTA) er areal begrenset av ytterveggens utside eller midt i delevegg, jf. NS 3940 Areal- og volumberegninger av bygninger.
Direktoratet foreslår å benytte BTA som arealenhet for grenseverdier ettersom denne enheten omfatter hele bygget og minimerer usikkerheten om hva som skal inngå i beregningene. Siden høringsforslaget kun gjelder klimagassutslipp fra materialer, og fordi kjeller er inkludert som en egen bygningskategori, vurderer direktoratet at BTA er godt egnet som arealenhet. BTA er en standardisert arealbenevnelse og er også kjent for byggenæringen blant annet gjennom dagens krav til klimagassregnskap.
Klimagassverktøy
I arbeidet med høringsforslaget har direktoratet vurdert ulike utregnings- og innsamlingsmetoder for klimagassregnskap. Vi har sammenlignet utregningsmetoder fra ulike verktøyleverandører for å kartlegge hvorfor de ulike verktøyene gir forskjellige resultater.
Konklusjonen er at bruk av ulike materialmengder og ulik bruk av EPDer (miljødeklarasjoner), generiske verdier (gjennomsnittsverdier) og BIM-modeller forklarer de store variasjonene. Utredningen til Asplan Viak viser at avviket mellom ulike verktøy er under 5 prosent når klimagassregnskapet utarbeides med likt datagrunnlag.
Annet ledd
Gulv på grunn, bunnplate
Tabellen Grenseverdier i § 17-2 inkluderer bygningsdel 25 i sin helhet. For bygningsdelen 252 (Gulv på grunn, bunnplate) spesifiserer annet ledd at maksimalt 100 mm av armert betong i denne bygningsdelen skal inkluderes når det skal beregnes om totalt klimagassutslipp er innenfor grenseverdien.
Tykkelsen på gulv på grunn og bunnplate vil variere med behovet for fundamentering og type bygningskategori. Bygningsdel 252 (Gulv på grunn, bunnplate) kan ha en tykkelse fra 100 til 500 mm, og i noen tilfeller opptil 1000 mm. En økning i tykkelsen på bygningsdel 252 fra for eksempel 100 til 300 mm vil utgjøre en økning i klimagassutslipp på omtrent 6 prosent per BTA, ifølge utredningen til Asplan Viak (2025). Økningen i klimagassutslipp vil kunne gjøre det vanskelig å oppfylle grenseverdiene i § 17-2.
Høringsforslaget om å inkludere en forhåndsdefinert tykkelse på kun 100 mm for bygningsdel 252 (Gulv på grunn, bunnplate) vil gi en enklere praktisering og bidra til at grunnforhold ikke alene vil avgjøre om kravet til grenseverdier kan oppfylles.
Dersom det benyttes tynnere gulv på grunn eller tynnere bunnplate, skal den konkrete tykkelsen på bygningsdel 252 legges til grunn. Dersom det er behov for tykkere gulv på grunn eller bunnplate, skal kun 100 mm av den armerte betongen i bygningsdel 252 inkluderes ved beregning av klimagassutslippet fra bygningsdelen. Andre materialer, for eksempel isolasjon, skal tilskrives bygningsdel 252 i sin helhet.
Tredje ledd
Bygninger med blandet bruk
Dersom en bygning består av flere bygningskategorier, foreslår direktoratet at det skal beregnes en samlet grenseverdi for hele bygningen basert på bruttoarealet (BTA) for de ulike bygningskategoriene. Dette gjelder for eksempel der en bygning har uoppvarmet parkeringsareal i kjeller, næringsvirksomhet i første etasje og boliger i øvrige etasjer. Forslaget innebærer at bygget skal vurderes under ett som en helhet.
Den nye grenseverdien skal beregnes ved å multiplisere grenseverdien for hver bygningskategori med tilhørende BTA, og deretter summere de enkelte resultatene. Summen deles på bygningens totale BTA. Den nye grenseverdien skal også være i kg CO2-ekv./m2 BTA.
En samlet grenseverdi for samtlige bygningskategorier i bygningen vil forenkle forskriftskravet ettersom man slipper å skille ut materialer til de enkelte bygningskategoriene fra ulike BIM-modeller, mengdeunderlag, innkjøpslister og lignende. I tillegg vil en samlet grenseverdi gjøre at man ikke behøver å fordele mengder fra forskjellige bygningsdeler på ulike bygningskategorier, som for eksempel fellesarealer, gulv på grunn og yttervegger.
DiBK – spørsmål
Hvordan stiller du deg til forslaget om krav til grenseverdier.
Norsk Eiendom – svar
Positiv
DiBK – spørsmål
Direktoratet ønsker særlig innspill på forslaget til bygningskategorier, nivået for grenseverdier og beregningsmetode.
Norsk Eiendom – svar
Kommentar Vi stiller oss positive til at det innføres grenseverdier for maksimale klimagassutslipp fra materialbruk. Grenseverdiene bør settes på et nivå som er gjennomførbart for bredden av bransjen og som gir forutsigbarhet for investering og planlegging. Vi anbefaler derfor at DiBKs hovedforslag legges til grunn.
Ytterligere momenter vi ønsker å poengtere:
Bygningskategorier:
Det er positivt at mange bygningskategorier er omfattet av kravet, og at disse har differensierte grenseverdier. Vi støtter at idrettshaller, lager- og industribygg og spesialbygg vurderes inkludert på sikt, men mener at disse bør holdes utenfor i første omgang inntil det foreligger tilstrekkelig datagrunnlag og erfaring med beregninger for disse bygningstypene. En gradvis utvidelse av bygningskategoriene, i takt med at datagrunnlaget modnes, vil gi mer treffsikre grenseverdier og redusere risikoen for utilsiktede konsekvenser.
Nivået for grenseverdier:
Vi mener DiBKs hovedforslag bør legges til grunn. Et startnivå som representerer et ambisiøst men bredt oppnåelig krav vil sikre at hele bransjen og ikke bare de mest ressurssterke aktørene, kan innfri kravene fra dag én. Dette er særlig viktig for å unngå at klimakravene i praksis bare treffer store utbyggere med egne fagmiljøer, mens mindre aktører møter uforholdsmessige kostnader eller forsinkelser. Vi er enige i at grenseverdiene bør oppdateres til å følge nåværende beregningsmetode for utslipp fra sement (netto-rapportering av alternative brensler). Dersom overgangen fra brutto- til netto-beregning gir en reell reduksjon i beregnet utslipp for betongintensive bygningskategorier, er det avgjørende at grenseverdiene kalibreres mot denne metoden, slik at kravene faktisk reflekterer reelle utslipp og ikke gir et kunstig gunstig bilde for enkelte bygningskategorier. Vi ser verdien i statistikken fra beregningsprogrammer som er fremlagt til støtte for det alternative forslaget, men mener usikkerheten i datagrunnlaget – blant annet uklarhet om BRA eller BTA er lagt til grunn, og om grunn og fundamenter er inkludert – tilsier varsomhet med å bruke dette som eneste begrunnelse for å skjerpe kravsnivået utover hovedforslaget.
Beregningsmetode: Beregningene bør følge NS 3720 Metode for klimagassberegninger for bygninger. Kravet bør innrettes slik at det tar høyde for revisjonen av NS 3720 som gjøres i løpet av 2026. I veiledningen til forskriften må det fremkomme hvorvidt generiske utslippsverdier skal regnes med et påslag på 25 prosent av utslippsverdien, slik som i dagens regnskapskrav.
4.3.3. Alternativt forslag til grenseverdier
Direktoratet fremmer i høringen et alternativt forslag til grenseverdier. Det alternative forslaget går frem av tabellen Alternative grenseverdier. Øvrige forutsetninger følger hovedforslaget som er nærmere beskrevet i kapittel 4.3.2.
Tabell: Alternative grenseverdier
Bygningskategori | Grenseverdier, hovedforslag [kg CO2-ekv./ m2 BTA] | Alternative grenseverdier [kg CO2-ekv./ m2 BTA] |
|---|---|---|
Småhusprosjekter på minimum 1000 m2 bruttoareal (BTA) | 186 | 167 |
Barnehage | 294 | 265 |
Skolebygning | 294 | 265 |
Boligblokk | 354 | 319 |
Kontorbygning | 396 | 356 |
Forretningsbygning | 326 | 293 |
Sykehjem | 373 | 336 |
Hotell | 465 | 419 |
Oppvarmet kjeller | 258 | 232 |
Uoppvarmet kjeller | 199 | 179 |
Det alternative forslaget til grenseverdier ligger om lag 10 prosent lavere enn grenseverdiene i hovedforslaget i kapittel 4.3.1, og vil i større grad bidra til å redusere klimafotavtrykket fra bygging.
Det alternative forslaget tar utgangspunkt i Grønn Materialguide5 og historisk utvikling i gjennomsnittlig reduksjon i klimagassutslipp fra materialer i denne veilederen, som for perioden 2020-2024 var på ca. 2,5 prosent per år. Til sammenligning har utslippsfaktorene som benyttes i DFØs referansebygg hatt en gjennomsnittlig reduksjon på 4 prosent per år mellom 2020 og 2023. En utvikling på 2,5 prosent per år vurderes derfor som en konservativ utvikling.
I utredningen til Asplan Viak er det benyttet utslippsfaktorer fra 2023. Direktoratet har lagt til grunn at grenseverdiene tidligst vil tre i kraft i løpet av 2026, og vil gjelde for prosjekter som sender inn rammesøknad etter at kravet er innført. Det alternative forslaget tar høyde for at utslippsfaktorene fra materialproduksjon vil være ytterligere redusert innen grenseverdiene skal oppfylles, samt at prosjekter kan redusere utslippene med ytterligere ca. 2,5 prosent ved å gjøre noen bevisste materialvalg.
Utredningen til Asplan Viak tilsier at det kan være mulig å redusere klimagassutslipp med opptil 13 prosent uten merkostnader, og opptil 16 prosent med minimalt økte kostnader. Direktoratet forventer derfor at det alternative forslaget til grenseverdier vil være mulig å innfri uten særlig behov for spesielle materialer eller andre klimagassbesparende tiltak. Det er likevel større usikkerhet knyttet til kostnadsvirkningene ved dette forslaget, fordi grenseverdiene er beregnet med utgangspunkt i enkle rektangulære konstruksjoner og faktisk utvikling i reduksjon i klimagassutslipp fra produksjon av materialer ikke er kjent.
DiBK – spørsmål
Direktoratet ber om innspill til det alternative forslaget til grenseverdier.
Norsk Eiendom – svar
Hverken eller
Norsk Eiendom – svar
Kommentar Alternativt forslag til grenseverdier: Som beskrevet under punkt 4.3.2 mener vi DiBKs hovedforslag bør legges til grunn. Det alternative forslaget, med grenseverdier som ligger 10 prosent lavere, vil etter vår vurdering sette kravsnivået tettere opp mot dagens beste praksis enn mot et gjennomsnitt for bransjen som helhet. Vi er bekymret for at dette vil gi uforholdsmessige utfordringer for prosjekter med kompliserte grunnforhold, rehabiliteringsprosjekter og bygningskategorier der utslippsreduksjonspotensialet er mer begrenset. Vi anerkjenner at klimaeffekten av å velge det alternative forslaget fremfor hovedforslaget kan være betydelig, slik beregningene som er fremlagt illustrerer. Vår vurdering er likevel at en bred og forutsigbar etterlevelse av et realistisk kravsnivå vil gi mer varig klimaeffekt enn et skjerpet startnivå som risikerer å skape dispensasjonspraksis, forsinkelser eller utilsiktede kostnadsøkninger som bremser investeringsvilje i bransjen. Vi mener den skisserte klimagevinsten ved det alternative forslaget bør hentes ut gjennom en forutsigbar nedtrappingsplan heller enn ved å skjerpe startnivået. Dette vil gi bransjen tilstrekkelig tid til å tilpasse seg, samtidig som det sender et tydelig signal om retning.
5. Tilhørende endringer i byggesaksforskriften
5.1. Forslag til endringer i § 5-5 Dokumentasjon som skal foreligge i tiltaket
SAK10 § 5-5 ny bokstav i skal lyde:
i. klimagassregnskap over faktisk bruk av materialer, jf. byggteknisk forskrift § 17-1.
5.1.1. Nærmere om forslaget
Byggesaksforskriften § 5-5 gir oversikt over relevant dokumentasjon som skal foreligge internt i tiltaket. Bestemmelsen trekker opp prinsippet om at relevant dokumentasjon skal være kjent og tilgjengelig for de ansvarlige foretakene.
Byggteknisk forskrift § 17-1 oppstiller krav om at det skal utarbeides klimagassregnskap. Direktoratet foreslår at det i § 5-5 presiseres at klimagassregnskapet skal foreligge i tiltaket. Forslaget sikrer at klimagassregnskapet gjøres kjent for de ansvarlige foretakene.
Klimagassregnskapet skal ikke sendes kommunen, men skal være tilgjengelig ved eventuelt tilsyn.
5.2. Forslag til endringer i § 8-1 Ferdigstillelse av tiltak
SAK10 § 8-1 annet ledd skal lyde:
Ved søknad om ferdigattest skal søker bekrefte at tilstrekkelig dokumentasjon som grunnlag for driftsfasen er overlevert byggverkets eier. Der det kreves klimagassregnskap, skal søker i søknad om ferdigattest også bekrefte at dette er overlevert byggverkets eier.
5.2.1. Nærmere om forslaget
Direktoratet foreslo i 2021 å innføre krav om å sende inn klimagassregnskapet ved søknad om ferdigattest. Forslaget innebar at klimagassregnskapet skulle gjøres tilgjengelig for kommunen. På bakgrunn av høringsinnspillene ble det besluttet ikke å gå videre med dette forslaget. Dette fordi direktoratet så at krav om å sende inn klimagassregnskapet til kommunen kunne skape usikkerhet med hensyn til kommunens ansvar, herunder plikt til å gå gjennom regnskapet.
Direktoratet fremmer nå forslag om at søker senest ved søknad om ferdigattest skal bekrefte overfor kommunen at klimagassregnskap er overlevert byggverkets eier. Dette vil etter vår vurdering også bidra til at regnskapet blir utarbeidet.
Forslaget tydeliggjør at kommunen kun har plikt til å kontrollere at søker bekrefter at klimagassregnskapet er overlevert byggverkets eier, det vil si at kommunen ikke har plikt til å kontrollere selve klimagassregnskapet. Kommunen kan imidlertid kreve at regnskapet blir framlagt ved tilsyn.
5.3. Forslag til endringer i byggesaksforskriften § 8-2. Overlevering av dokumentasjon for forvaltning, drift og vedlikehold
SAK10 § 8-2 skal lyde:
§ 8-2. Overlevering av dokumentasjon for forvaltning, drift og vedlikehold og klimagassregnskap
Søker skal senest ved søknad om ferdigattest påse at nødvendig dokumentasjon for driftsfasen som angitt i byggteknisk forskrift § 4-1, er fremlagt av de ansvarlige foretak innenfor sine ansvarsområder. Søker skal overlevere dokumentasjonen til byggverkets eier mot kvittering.
Der det kreves klimagassregnskap, jf. byggteknisk forskrift § 17-1, skal søker senest ved søknad om ferdigattest påse at klimagassregnskap over faktisk bruk av materialer overleveres byggverkets eier mot kvittering.
5.3.1. Nærmere om forslaget
Første ledd videreføres uten endringer.
For å sikre at klimagassregnskapet faktisk er utarbeidet og overlevert byggverkets eier, skal eier bekrefte skriftlig at slik dokumentasjon er mottatt. Denne bekreftelsen skal ligge hos søker og kunne vises fram ved et eventuelt tilsyn.
5.4. Forslag til endringer i byggesaksforskriften § 12-1. Tiltakshavers ansvar
SAK10 § 12-1 annet ledd ny bokstav c skal lyde:
c. ansvar for utarbeidelse av klimagassregnskap over faktisk bruk av materialer, jf. byggteknisk forskrift § 17-1.
5.4.1. Nærmere om forslaget
I 2021 foreslo direktoratet å forskriftsfeste ansvar for ansvarlig prosjekterende og utførende til å utarbeide klimagassregnskap innen sitt ansvarsområde. Høringsinstansene mente imidlertid at dette var noe som måtte overlates til hvert enkelt tiltak å bestemme, og at det ikke bør forskriftsfestes hvem som er ansvarlig for å utarbeide klimagassregnskapet. Det ble pekt på at det må være tilstrekkelig at ansvarlig søker har et ansvar for å påse at det utarbeides klimagassregnskap.
Direktoratet ser at det er svakheter ved dagens regulering. Ansvarlig søkers ansvar er begrenset til å påse at dokumentasjon blir utarbeidet. Ansvarlig søker kan derimot ikke kreve at noen tar ansvar for å utarbeide klimaregnskap. Skal ansvarlig søker settes i stand til å ivareta sitt ansvar, forutsetter det at tiltakshaver har inngått avtaler med ett eller flere foretak om å utarbeide klimagassregnskap.
Direktoratet foreslår å tydeliggjøre tiltakshavers ansvar. Forslaget vil etter vår vurdering bevisstgjøre tiltakshaver om sitt ansvar. At ansvaret plasseres tydelig hos tiltakshaver, vil også kunne lette arbeidet til ansvarlig søker, og sikre gjennomføring av påse-plikten. For kommunene vil dette også være en forenkling i og med at forslaget tydeliggjør at manglende utarbeidelse av klimagassregnskap, følges opp direkte overfor tiltakshaver.
Forslaget innebærer kun tydeliggjøring av tiltakshavers ansvar, og innfører ingen nye plikter.
5.5. Forslag til endringer i byggesaksforskriften § 12-2. Ansvarlig søkers ansvar
SAK10 § 12-2 bokstav n skal lyde:
n. å påse at det blir utarbeidet klimagassregnskap over faktisk bruk av materialer, jf. byggteknisk forskrift § 17-1.
5.5.1. Nærmere om forslaget
Direktoratet foreslår å endre ordlyden i § 12-2 bokstav n fra faktisk bruk av byggematerialer til faktisk bruk av materialer. Med endringsforslaget vil ordlyden i bestemmelsen samsvare bedre med ordlyden i byggteknisk forskrift kapittel 17 og øvrige endringsforslag i byggesaksforskriften.
DiBK – spørsmål
Direktoratet ber om innspill til forslag til endringer i byggesaksforskriften.
Norsk Eiendom – svar
Hverken eller
Norsk Eiendom – svar
Kommentar Vi stiller oss positive til at ansvarsforhold tydeliggjøres i byggesaksforskriften
6. Støttetjeneste for klimagassregnskap
Direktoratet er i ferd med å etablere en digital tjeneste på regelverksplattformen Fellestjenester plan og bygg, som vil bidra til god datakvalitet og korrekte klimagassregnskap. Tjenesten innebærer at man i støtteverktøyene kan få advarsler ved manglende data, manglende referanser til godkjente datakilder, store avvik på data i forhold til
forventede verdier med mer. Tjenesten vil også kunne validere oppnåelse av konkrete kravsnivåer og legge til rette for effektiv digital innrapportering, dersom det på et tidspunkt blir krav om dette.
Det pågående arbeidet med valideringstjenesten baserer seg på eksisterende standarder for informasjon og informasjonsutveksling av miljødokumentasjon og andre relevante data for klimagassregnskap for å sikre enhetlige data for kalkulering. I tillegg vil verktøyleverandørene ha mulighet til å teste sine kalkulasjoner mot eksempelverdier fra direktoratets referansebygg for å sikre sammenlignbare regnskap. Utviklingen skjer i tett samarbeid med IT- leverandører som allerede i dag tilbyr verktøy for å lage klimagassregnskap i tråd med byggteknisk forskrift. I samsvar med direktoratets digitaliseringsstrategi utvikler ikke direktoratet sluttbrukerløsninger selv, men bidrar til at eksisterende leverandører utvikler sine støtteverktøy på en standardisert måte.
Med den nye digitale tjenesten vil direktoratet også legge til rette for frivillig innsending av klimagassregnskap som utarbeides etter reglene i TEK17 § 17-1. Hensikten er å oppnå en brukervennlig ordning som kan tilføre verdifull innsikt uten å påføre byggenæringen særlig merarbeid eller merkostnad.
En ordning med frivillig innrapportering av klimagassregnskap vil kunne bidra til etablering av et kunnskapsgrunnlag fundert på enhetlige data. Innsamling av data kan blant annet gi innsikt i hvordan byggenæringen utarbeider klimagassregnskap og hvordan ulike kilder til miljødokumentasjon kan påvirke klimagassregnskapet. Dette vil kunne gi verdifull kunnskap for ulike aktører i byggenæringen, og føre til mer harmoniserte metoder.
Direktoratet vil i årene fremover fortsette arbeidet med å utvikle tjenester for standardisering og implementering av byggteknisk forskrift i støtteverktøy som tilbys byggenæringen. Dette vil i tråd med gjeldende praksis skje i tett samarbeid med aktørene i verdikjeden og IT-leverandørene.
DiBK – spørsmål
Direktoratet ber om innspill til støttetjeneste for klimagassregnskap.
Norsk Eiendom – svar
Kommentar Vi stiller oss positive til en støttetjeneste for klimagassregnskap.
Videre ønsker vi å fremheve følgende momenter:
Rapportering:
Rapportering av klimagassutslipp er viktig for å samle data, og ved å ha et større omfang for dokumentasjonskrav enn omfanget for grenseverdiene sikrer vi et tilstrekkelig datagrunnlag for å utvide grenseverdiene ved hver nedtrapping. Når data og klimagassberegninger offentligjøres, medfører dette ofte økt kvalitet. Ulike aktører har allerede offentlige registre av data, som Bergen kommunes database for klimagassberegninger (Klimaspor), FutureBuilt- porteføljen, CO2-pilots klimagassdatabase og Energimerkedatabasen. Vi anbefaler at rapporteringsløsningen som utvikles også er synlig for offentligheten. Rapporteringstjenesten bør være tydelig på hvilket omfang som skal rapporteres, og innrettes slik at den samler inn data for å gi erfaringer fra de ulike kravene i forskriften – særlig det som skal benyttes som underlag for en utvidelse av kravet. Det bør vurderes om det er hensiktsmessig med en fleksibel rapporteringstjeneste, slik at prosjekter som har beregnet flere faser eller moduler enn minstekravet kan rapportere dette. Data bør imidlertid presenteres på en måte som sikrer riktig sammenligning mellom prosjekter. Vi vil særlig understreke verdien av at rapporteringstjenesten utformes slik at data kan brukes av eiendomsaktører i møte med krav om klimarapportering fra finansinstitusjoner og investorer, herunder EUs taksonomi for bærekraftig finans. En nasjonal, standardisert og offentlig tilgjengelig database vil redusere den administrative byrden for byggeiere som i dag må dokumentere klimaytelse på tvers av ulike rapporteringsregimer.
Transparens: En støttetjeneste for klimagassregnskap vil sikre transparente og sammenlignbare resultater, og styrke tilliten til klimadataene som legges til grunn for både regulatoriske krav og markedsvurderinger.
7. Veien videre
Forslaget om å utvide kravet til klimagassregnskap og introdusere grenseverdier for klimagassutslipp knyttet til materialer er en del av et langsiktig utviklingsarbeid med krav som kan bidra til redusert klimafotavtrykk fra bygging, samtidig som byggekostnadene holdes så lave som mulig.
I kapittel 4 er det presentert to forslag til grenseverdier, et moderat kravsnivå (kapittel 4.3.1) og et alternativt kravsnivå (kapittel 4.3.3) som er litt strengere. Begge forslagene skal for de fleste byggeprosjekter kunne oppfylles uten merkostnader, men det er mer usikkerhet knyttet til kostnader ved det alternative kravsnivået. Dette taler for at kravsnivået kan strammes inn over tid.
Grønn Materialguide og DFØs referansebygg viser at klimagassutslipp fra materialer har blitt redusert med 2,5-4 prosent per år de senere årene. Direktoratet vurderer at grenseverdien kan strammes inn med om lag 10 prosent hvert annet år i to omganger for å reflektere denne utviklingen. Samtidig må vi ta høyde for at utviklingen kan bli en annen. Det er ikke hensiktsmessig å forskriftsfeste konkrete innstramminger fram i tid, men det er naturlig å stramme inn grenseverdiene i byggteknisk forskrift jevnlig, i takt med at byggenæringen får erfaring med å forholde seg til disse kravene. Vi ber om innspill til hvor ofte grenseverdiene bør strammes inn og med hvor mye.
Det kan også være aktuelt å utvide kravet til klimagassregnskap ytterligere og å utvide kravet til grenseverdier til å omfatte flere bygningsdeler og bygningskategorier, og eventuelt flere av byggets livsløpsfaser. Dette må vurderes etter hvert som grunnlaget for å dokumentere klimagassutslipp fra ulike bygningsdeler blir bedre og byggenæringen får mer erfaring med å forholde seg til grenseverdier, og i lys av kostnadsutvikling og teknologiutvikling. Vi ber om innspill til hvilke områder som er mest aktuelle å inkludere ved neste utvidelse av krav.
Mulige endringer i klimakravene i byggteknisk forskrift må utredes nærmere og sees i sammenheng med hovedvirkemidlene i klimapolitikken og andre reguleringer, støtteordninger mv. som påvirker klimafotavtrykket fra bygging. Kriteriene for Husbankens lån til miljøvennlige boliger er under utredning, og mulig videreutvikling av klimakrav i byggteknisk forskrift vil også sees i sammenheng med dette.
Forutsigbarhet i regelverksutviklingen er viktig for byggenæringen, og kan legge til rette for bedre planlegging av fremtidige prosjekter. Det er lagt opp til dialog med næringen om dette, blant annet gjennom klimapartnerskapet.
DiBK – spørsmål
Direktoratet ber om innspill til fremtidig utvikling av klimakravene.
Norsk Eiendom – svar
Kommentar Vi ønsker en tydelig nedtrappingsplan for grenseverdiene som gir forutsigbarhet til bransjen og skaper grønn omstilling og konkurransekraft.
I tillegg ønsker vi å påpeke følgende:
Nedtrappingsplan:
Vi støtter at det skisseres et scenario for gradvis innskjerping av kravsnivåene. En forutsigbar nedtrappingsplan er etter vår vurdering viktigere enn startnivået på grenseverdiene, fordi det er planen som utløser investeringer i teknologi, kompetanse og leverandørkjede. Vi støtter derfor at innskjerpingsscenarioet med 10 prosent annethvert år i to omganger forskriftsfestes som en bindende plan, ikke bare skisseres som et scenario. Byggeprosjekter har lang tidshorisont, og 2030 er svært kort i vår bransjes tidsperspektiv. For å gi trygghet for investeringer bør tidsperspektivet for nedtrappingsplanen strekke seg vesentlig lenger enn de neste fire årene. Vi ber om at DiBK legger frem et perspektiv frem mot minst 2035, med indikasjoner om retning mot 2050. Danmark og Frankrike har allerede innført klimakrav til bygg, og EU vil gjøre det samme om få år. En forutsigbar norsk plan vil sikre at norske aktører ikke taper konkurransekraft til nabolandene, og at leverandørmarkedet for lavutslippsmaterialer modnes i takt med kravene. Vi anbefaler at nedtrappingsplanen definerer hvor ofte krav skal skjerpes inn, hvor mye kravene skal skjerpes inn for hvert steg, samt hvilket beregningsomfang de nye grenseverdiene vil gjelde. Dette gir bransjen den forutsigbarheten som er nødvendig for langsiktig planlegging.
Utvikling av klimakravene og sammenheng med Norges klimamål: Fremtidig utvikling av klimakravene bør ses i sammenheng med Norges vedtatte klimamål. Vi støtter at nedtrappingsplanen innrettes slik at den bidrar til å nå disse målene, men mener at de konkrete prosentvise utslippsmålene fra Parisavtalen bør omsettes til bygningsspesifikke mål gjennom en grundig konsekvensutredning før de forskriftsfestes. En slik utredning bør ta hensyn til hva som er teknisk og økonomisk gjennomførbart for ulike bygningskategorier, og sikre at kravene ikke utilsiktet favoriserer riving fremfor rehabilitering av eksisterende bygningsmasse.
8. Økonomiske og administrative konsekvenser
I dette kapittelet redegjør direktoratet for mulige konsekvenser av høringsforslaget.
8.1. Redusert klimafotavtrykk fra bygging
Bygging innebærer bruk av store mengder naturressurser og et betydelig samlet klimafotavtrykk fra et stort antall prosjekter. Utslipp knyttet til byggematerialer og byggevarer står for en stor del av byggenæringens samlede fotavtrykk. Utslippene fordeler seg på produksjon av materialer, bearbeidelse og transport i Norge og utlandet. Fotavtrykket kan være krevende å tallfeste. Med utgangspunkt i en forbruksbasert tilnærming, har Asplan Viak (2025) beregnet at det totale klimafotavtrykket til bygg- og anleggssektoren var 17,3 millioner tonn CO2-ekvivalenter i 2020, hvorav 9 millioner tonn skjer innenlands. Miljødirektoratet har anslått et forbruksbasert utslipp fra bygg- og anleggssektoren på ca. 10,6 millioner tonn, hvor ca. 4 millioner tonn skjer innenlands. De to modellene har litt ulik tilnærming til problemstillingen. Begge rapportene anslår klimafotavtrykket fra bygg og anlegg samlet. Tallgrunnlaget for utslippene gjør det utfordrende å skille mellom bygg og anlegg, og vi oppgir derfor det samlede fotavtrykket her.
Formålet med grenseverdiene som er foreslått i høringen, er å bidra til å redusere klimafotavtrykket fra bygging. Det samlede klimafotavtrykket vil variere med aktiviteten i byggenæringen. Det er derfor ikke grunnlag for å anslå en samlet virkning nå. Etter hvert som regelverket praktiseres, vil det bli enklere å kvantifisere reduksjoner i klimagassutslipp. Grenseverdiene som direktoratet foreslår, vil bidra til en bevisstgjøring om behovet for å redusere klimafotavtrykket, og kan stimulere til bruk av materialer med lavere klimafotavtrykk og til mer ombruk og gjenbruk.
Kravet om å dokumentere klimagassutslipp fra VVS og Lokal energiproduksjon for prosjekter på minimum 5000 m2 vil også bidra til å sette søkelys på klimagassutslipp fra disse bygningsdelene, noe som igjen kan bidra til at det velges løsninger med et lavere klimafotavtrykk. Kravet kan også bidra til raskere utvikling av mer produktspesifikk klima- og miljødokumentasjon. Dette legger til rette for at disse bygningsdelene kan inkluderes i kravet til grenseverdier senere.
8.2. Virkning på byggekostnader
Direktoratet foreslår grenseverdier som kan oppfylles ved bruk av kjente og tilgjengelige materialer og teknologier, og som først og fremst krever at det blir gjort bevisste valg i prosjekteringsfasen for å redusere klimafotavtrykket. Grenseverdiene er satt til nivåer som i liten grad medfører at de samlede kostnadene i byggeprosjektene øker. Det er lagt opp til at kravet kan oppfylles med kjent og tilgjengelig teknologi, med materialer som er tilgjengelig over hele landet. Dersom prosjektets planlagte løsninger i geometrisk utforming gir uvanlig store mengder materialer, må prosjektet gjøre tiltak for å overholde grenseverdien. Dette kan i noen tilfeller innebære en merkostnad. Prosjekter som ellers ville gjort materialvalg som har klimagassutslipp høyere enn bransjestandard, kan også oppleve en merkostnad.
Høringsforslaget om alternative grenseverdier i kapittel 4.3.3 er beregnet med de samme forutsetningene som i hovedforslaget, men med en korreksjon for forventet utvikling i reduserte utslipp fra materialer og noe reduserte utslipp som følge av bevisst materialvalg. Utviklingen i reduserte klimagassutslipp fra materialer har funnet sted uten krav i byggteknisk forskrift og vurderes som en konservativ utvikling. Direktoratet vurderer derfor at det alternative forslaget ikke vil få en direkte virkning på byggekostnadene, men det er større usikkerhet knyttet til kostnadsvirkningen av det alternative forslaget.
Eventuelle merkostnader vil forekomme for de prosjektene som ikke tidligere var pålagt å utarbeide klimagassregnskap. Dette vil gjelde for utbyggingsprosjekter av småhus der arealet utgjør minst 1000 m2 BTA. Merkostnaden er knyttet til å utarbeide klimagassregnskap, som inkluderer å fremskaffe nødvendig inndata for å dokumentere livsløpsfaser og bygningsdeler som er beskrevet i forslaget til endringer i § 17-1.
For boligblokker og yrkesbygg vil noen merkostnader kunne forekomme som følge av forslaget om å utvide til flere livsløpsfaser for klimagassregnskap. Forslaget innebærer at alle prosjekter skal beregne klimagassutslipp fra energibruk og massehåndtering på byggeplass, og at alle prosjekter på minimum 5000 m2 BTA må beregne klimagassutslipp fra VVS og Lokal kraftproduksjon og andre elkraftinstallasjoner. Utvidelse til flere livsløpsfaser og bygningsdeler vi medføre noe merarbeid ved å innhente data og nødvendig klimagassdokumentasjon. Å sikre tilstrekkelig dokumentasjon av klimagassutslipp fra byggeplass, vil kunne kreve bedre oppfølging i byggeperioden. Dette kan for eksempel innebære å ha økt fokus på materialinnkjøp og dokumentere energiforbruk på byggeplass.
8.3. Konsekvenser for byggenæringen
Høringsforslaget medfører endringer som bidrar til økt oppmerksomhet om klimafotavtrykket fra bygging. Ifølge rapporten fra Multiconsult (2024) vil klimakravene direktoratet foreslår kunne bidra til økt kompetanse hos de aktørene som har kommet kortest innenfor klimafagfeltet.
Dagens krav til klimagassregnskap trådte i kraft i 2022, og er kjent for byggenæringen. Gjennom for eksempel bærekraftrapportering som følger av CSRD-direktivet og taksonomien for bærekraftig økonomisk aktivitet, er mange aktører i byggenæringen allerede kjent med innhenting og rapportering av ulike klimadata. For å sikre at et bygg oppfyller grenseverdiene, vil det også være behov for å utarbeide klimagassbudsjett i planleggingsprosessen. Ettersom metoden for klimagassregnskap allerede er kjent for næringen og forslaget til grenseverdiene er satt til et moderat nivå og skal kunne oppfylles med kjente løsninger og teknologier, forventer direktoratet at kravene ikke har vesentlige negative virkninger for næringen. Det innebærer at også små og mellomstore bedrifter skal kunne oppfylle disse. Forslaget vil kreve mest av aktører i byggenæringen som ikke tidligere har vært nødt til å utarbeide klimagassregnskap, det vil si for småhusprosjekter på over 1000 m2. Det er vanligvis større aktører som gjennomfører slike utbygginger.
Høringsforslaget kan bidra til økt fokus på omstilling i byggenæringen og stimulere til mer innovasjon innenfor grønn teknologi, bærekraftige byggematerialer og energieffektive løsninger. Kravet om å dokumentere klimagassutslipp fra VVS og Lokal energiproduksjon for prosjekter større enn 5000 m2 BTA kan bidra til raskere utvikling av mer produktspesifikk klima- og miljødokumentasjon. De største prosjektene utarbeider allerede ofte slik dokumentasjon, og vi vurderer derfor at kravet har beskjedne konsekvenser. Kravet vil også bidra til å sette søkelys på klimagassutslipp fra disse bygningsdelene.
Innføringen av grenseverdier kan medføre at de ulike aktørene i byggeprosjekter vil samarbeide på en annen måte enn i dag, for å sikre at prosjekter blir planlagt og gjennomført med klimafotavtrykk innenfor grenseverdien. Tiltakshaver må vurdere om det er nødvendig med prosjektering og samarbeid tidligere i prosjektforløpet, noe som betyr at noen av kostnadene i prosjektet vil kunne komme tidligere enn dagens praksis tilsier. Innføringen av grenseverdier kan bidra til bedre planlagte prosjekter, noe som igjen kan redusere risikoen for byggfeil i prosjektering og utførelse. Optimalisering og effektivisering av mengder materialer vil også gi en direkte kostnadsbesparelse.
Det alternative forslaget om grenseverdier vil ligge lavere som følge av at grenseverdiene er korrigert for forventet utvikling i klimagassutslipp fra materialproduksjon, og kan innebære at prosjekter må gjøre mer bevisste materialvalg. Selv om det alternative forslaget ikke forventes å medføre vesentlig større byggekostnader, vil det gi litt mindre handlingsrom for byggenæringen både i prosjekterte løsninger og i utførelse av prosjekter. Dette kan for eksempel resultere i mindre variasjon i utforming av bygninger. Den alternative grenseverdien vil i større grad kunne bidra til økt etterspørsel etter materialer med lavere klimagassutslipp og mer optimalisering og effektivisering av mengder materialer.
DiBK – spørsmål
Direktoratet ber om innspill på økonomiske konsekvenser av forslaget.
Norsk Eiendom – svar
Kommentar Vi støtter DiBKs syn på at innføringen av grenseverdier kan bidra til bedre planlagte prosjekter, som igjen kan redusere risikoen for byggefeil i prosjektering og utførelse.
Videre ønsker vi å fremheve:
Kostnader:
Krav om at det utarbeides klimagassregnskap er allerede innført, og krav om maksimale utslipp vil føre til at merkostnadene dette dokumentasjonskravet medfører, også får verdi i form av reduserte utslipp. Grenseverdier som omfatter de viktigste delene av bygningskroppen og livsløpet gir et teknologinøytralt insentiv til utslippsreduksjon, med fleksibilitet til kostnadseffektive utslippskutt for hvert enkelt prosjekt. Selv om et utvidet dokumentasjonskrav vil medføre noe kostnader, er kostnaden av å utføre et klimagassregnskap en neglisjerbar andel av et byggeprosjekt. Den mulige gevinsten av reduserte innkjøpskostnader for materialer og lavere risiko for prosjekteringsfeil vil trolig være vesentlig større enn kostnaden for dokumentasjon. Å sette en arealgrense for hvilke bygg som inkluderes i et utvidet beregningskrav sikrer dessuten at prosjektene med større økonomiske midler bidrar til innovasjon og utvikling som hele bransjen kan dra nytte av. Veilederne for klimagassreduksjoner, utviklet i samarbeid mellom Grønn Byggallianse, Entreprenørforeningen – Bygg og Anlegg og Norsk Eiendom, viser at klimagassreduksjoner fra materialbruk på 20–25 prosent sammenlignet med 2020-nivå er oppnåelig for alle prosjekter uten merkostnader. Utredningen fra Asplan Viak tilsier at det allerede i dag er mulig å redusere klimagassutslipp sammenlignet med de foreslåtte grenseverdiene med opptil 13 prosent uten merkostnader, og opptil 16 prosent med minimalt økte kostnader. Dette tilsier at DiBKs hovedforslag til grenseverdier kan innfris uten økte byggekostnader. Vi vil imidlertid understreke at konklusjonen om kostnadsnøytralitet i hovedsak gjelder for store, profesjonelle utbyggere med etablerte fagmiljøer og innkjøpsmakt. For mindre aktører, enkeltprosjekter med krevende tomteforhold eller rehabiliteringsprosjekter kan bildet være annerledes. Vi ber om at DiBK i det videre arbeidet sikrer at veiledningsmateriell og støttetjenester er tilgjengelige også for disse aktørene, slik at klimakravene ikke i praksis bare er gjennomførbare for de største.
Forutsigbarhet: Forutsigbarhet rundt kommende krav er essensielt for at bedrifter får økonomisk sikkerhet til å investere i grønne materialer og bygg. En bindende nedtrappingsplan for tillatte maksimalutslipp i årene som kommer vil gi et tydelig signal til markedet om at etterspørselen etter lavutslippsprodukter og -bygg kommer, og dermed utløse den leverandørutviklingen og prisreduksjonen som gjør fremtidige innskjerpinger gjennomførbare uten merkostnader. Klimautvalget peker på at norske bedrifter kan risikere å tape konkurransekraft i det europeiske markedet dersom omstillingen i Norge går saktere enn den europeiske grønne næringsutviklingen. For eiendomsaktører som henter kapital i internasjonale markeder er dette særlig relevant: bygninger som ikke møter kommende klimakrav vil over tid tape verdi og bli vanskeligere å finansiere. Tidlig og forutsigbar innfasing av klimakrav er derfor også i eiendomsbransjens langsiktige økonomiske interesse.
9. Forutsetninger for en vellykket gjennomføring
Direktoratet vurderer at noen sentrale forutsetninger har betydning for en vellykket gjennomføring av høringsforslaget.
For å oppnå målet om å redusere klimafotavtrykket fra bygging, samtidig som byggekostnadene holdes nede, er det viktig at alternativene som er skissert i forslaget, blir tilstrekkelig belyst gjennom innspill i høringsprosessen. Direktoratet bør særlig ha fokus på høringsinnspill om virkninger av å innføre grenseverdier for de ulike bygningskategoriene. Det gjelder blant annet forslaget om å innføre en arealgrense på 1000 m2 BTA for småhusprosjekter, og å utvide kravet til klimagassregnskap med flere bygningsdeler for byggeprosjekter på minimum 5000 m2 BTA. Det er også vesentlig å få innspill til det alternative høringsforslaget om grenseverdier.
De foreslåtte endringene er etterspurt av byggenæringen, som ønsker et nasjonalt virkemiddel som kan bidra til å redusere klimafotavtrykket fra bygging. Dette taler for at byggenæringen er klar for et slikt krav. I avtalen om klimapartnerskap for byggenæringen har partene i arbeidslivet forpliktet seg til å forberede næringen på nye krav, og bidra til at krav kan oppfylles effektivt og til lavest mulig kostnad. Det er også viktig at byggenæringen følger opp denne forpliktelsen.
For å sikre at krav til klimagassregnskap og grenseverdier blir etterlevd, er det viktig å nå ut med tilstrekkelig og tilpasset informasjon om forskriftsendringene til de ulike aktørene i verdikjeden. Det kan omfatte relevante nyhets- og fagartikler, jevnlige webinarer, samt oppdatering av relevant veiledningsmateriell. Det er en forutsetning at veiledning som tilbys er tydelig og gir presise beskrivelser av forskriftskrav og beregningsmetodikk som gjør det mulig å følge kravene på en ensartet måte. Veiledningsmateriellet må tilpasses målgruppene og være brukerorientert. Dette vil redusere misforståelser og gjøre byggenæringen i stand til å ta riktige valg i byggeprosessen.
10. Samlet forskriftsforslag
Hjemmel: Fastsatt av Kommunal- og distriktsdepartementet [dato] med hjemmel i lov 27. juni 2008 nr. 71 om planlegging og byggesaksbehandling (plan- og bygningsloven) §§ 21-10, 23-8 og 29-5.
I
I forskrift 19. juni 2017 nr. 840 om tekniske krav til byggverk (Byggteknisk forskrift) gjøres følgende endringer:
§ 17-1 skal lyde:
§ 17-1. Klimagassregnskap fra materialer
(1) Ved oppføring og hovedombygging av boligblokk, yrkesbygning og småhusprosjekter på minimum 1000 m2 bruttoareal (BTA) skal det utarbeides et klimagassregnskap basert på metoden i Norsk Standard NS 3720:2018 Metode for klimagassberegninger for bygninger. Klimagassregnskapet skal minimum inkludere livsløpsfasene A1–A5, B2 og B4 for bygningsdelene angitt i tabellen Bygningsdeler 1.
Tabell: Bygningsdeler 1
Bygningsdel * | Navn |
|---|---|
21 | Grunn og fundamenter |
22 | Bæresystem |
23 | Yttervegg |
Bygningsdel * | Navn |
|---|---|
24 | Innervegg |
25 | Dekker |
26 | Yttertak |
28 | Trapper og balkonger |
61 | Prefabrikkerte rom |
* Tallene refererer til Norsk Standard NS 3451:2022 Bygningsdelstabell og systemkodetabell for bygninger og tilhørende uteområder.
(2) For byggeprosjekter på minimum 5000 m2 bruttoareal (BTA) som er omfattet av kravet til klimagassregnskap i første ledd, skal klimagassregnskapet i tillegg inkludere følgende bygningsdeler:
Tabell: Bygningsdeler 2
Bygningsdel * | Navn |
|---|---|
31 | Sanitær |
32 | Varme |
33 | Brannslokking |
35 | Varmepumpe- og kuldeinstallasjoner |
36 | Luftbehandling |
37 | Komfortkjøling |
47 | Lokal elkraftproduksjon |
49 | Andre elkraftinstallasjoner |
* Tallene refererer til Norsk Standard NS 3451:2022 Bygningsdelstabell og systemkodetabell for bygninger og tilhørende uteområder.
(3) Klimagassregnskapet skal ikke inkludere biogent karbon.
Ny § 17-2 skal lyde:
§ 17-2. Grenseverdier for klimagassutslipp fra materialer
(1) For bygningskategoriene i tabellen Grenseverdier skal klimagassutslipp ikke overstige angitte grenseverdier. Dette gjelder for livsløpsfasene A1-A4, B2, B4 og for avfall fra byggeplassen. Kravet til grenseverdier gjelder for bygningsdelene angitt i tabellen Bygningsdeler.
Tabell: Grenseverdier
Bygningskategori | Grenseverdier [kg CO2-ekv./ m2 BTA] |
|---|---|
Småhusprosjekter på minimum 1000 m2 bruttoareal (BTA) | 186 |
Barnehage | 294 |
Skolebygning | 294 |
Boligblokk | 354 |
Kontorbygning | 396 |
Forretningsbygning | 326 |
Sykehjem | 373 |
Hotell | 465 |
Oppvarmet kjeller | 258 |
Uoppvarmet kjeller | 199 |
Tabell: Bygningsdeler
Bygningsdel * | Navn |
|---|---|
22 | Bæresystem |
23 | Yttervegg |
24 | Innervegg |
Bygningsdel * | Navn |
|---|---|
25 | Dekker |
26 | Yttertak |
28 | Trapper og balkonger |
61 | Prefabrikkerte rom |
* Tallene refererer til Norsk Standard NS 3451:2022 Bygningsdelstabell og systemkodetabell for bygninger og tilhørende uteområder.
(2) For bygningsdel 25 Dekker i tabellen Bygningsdeler skal kun 100 mm av armert betong i bygningsdel 252 (Gulv på grunn, bunnplate) inkluderes ved beregning av klimagassutslipp. Dersom armert betong utgjør mindre enn 100 mm, skal den reelle tykkelsen på den armerte betongen legges til grunn.
(3) For bygninger som består av flere bygningskategorier, skal det beregnes en egen grenseverdi for klimagassutslipp som omfatter hele bygningen. Grenseverdien beregnes ut fra en arealvekting av grenseverdiene som gjelder for hver av bygningskategoriene etter formelen nedenfor, der n er antall bygningskategorier:

II
I forskrift 26. mars 2010 nr. 488 om byggesak (byggesaksforskriften) gjøres følgende endringer:
§ 5-5 ny bokstav i skal lyde:
i. klimagassregnskap over faktisk bruk av materialer, jf. byggteknisk forskrift § 17-1.
§ 8-1 annet ledd skal lyde:
Ved søknad om ferdigattest skal søker bekrefte at tilstrekkelig dokumentasjon som grunnlag for driftsfasen er overlevert byggverkets eier. Der det kreves klimagassregnskap, skal søker i søknad om ferdigattest også bekrefte at dette er overlevert byggverkets eier.
§ 8-2 skal lyde:
§ 8-2. Overlevering av dokumentasjon for forvaltning, drift og vedlikehold og klimagassregnskap
Søker skal senest ved søknad om ferdigattest påse at nødvendig dokumentasjon for driftsfasen som angitt i byggteknisk forskrift § 4-1, er fremlagt av de ansvarlige foretak innenfor sine ansvarsområder. Søker skal overlevere dokumentasjonen til byggverkets eier mot kvittering.
Der det kreves klimagassregnskap, jf. byggteknisk forskrift § 17-1, skal søker senest ved søknad om ferdigattest påse at klimagassregnskap over faktisk bruk av materialer overleveres byggverkets eier mot kvittering.
§ 12-1 annet ledd ny bokstav c skal lyde:
c. ansvar for utarbeidelse av klimagassregnskap over faktisk bruk av materialer, jf. byggteknisk forskrift § 17-1.
§ 12-2 bokstav n skal lyde:
n. å påse at det blir utarbeidet klimagassregnskap over faktisk bruk av materialer, jf. byggteknisk forskrift § 17-1.
III
Endringene trer i kraft [dato].
11. Vedlegg
Redaksjonell merknad: Listen nedenfor er gjengitt fra DiBKs høringsnotat. De tre vedleggsrapportene er omtalt i PDF-en, men er ikke inkludert i PDF-filen eller lagt ved denne artikkelen.
Vedlegg 1: Oslo Economics og SINTEF Community - Forventet utvikling i klimagassutslipp fra byggenæringen (nullalternativet) (2024)
Vedlegg 2: Multiconsult - Mulige klimakrav – klimagassregnskap/budsjett - kostnadsvurdering (2024)
Vedlegg 3: Asplan Viak - Klimakrav i TEK17, utredning av et mulig klimakrav og hvordan klimakravet kan utformes (2025)
Med hilsen
Per-Arne Horne Hanne Kofstadmoen direktør enhetsdirektør
Dokumentet er elektronisk godkjent
Innsendt av
Vidar Fiskum
Fagsjef
På vegne av
Norsk Eiendom
Målgruppe
Organisasjon/virksomhet (Privat) - Interesseorganisasjon
Innsendt og bekreftet av instansen via: vidar.fiskum@noeiendom.no
Jeg bekrefter at denne uttalelsen er på vegne av hele oppgitte organisasjon/virksomhet.
Fotnoter
- Tillægsaftale mellem regeringen (Socialdemokratiet, Venstre og Moderaterne) og Socialistisk Folkeparti, Det Konservative Folkeparti, Enhedslisten, Radikale Venstre og Alternativet om national strategi for bæredygtigt byggeri
- NS 3451:2022 er en standard innenfor klassifikasjonssystemer for BAE-sektoren i Norge. Den fastlegger inndeling i bygnings- og installasjonsdeler for systematisering, klassifisering og koding av informasjon som omfatter de fysiske delene av bygningen og de tilhørende uteområder.
- https://www.multiconsult.no/globalassets/multiconsult.no-hjemmeside/documents/pdf-dokumenter/gronn-vvs- veileder-v.1.0.pdf
- https://www.dibk.no/verktoy-og-veivisere/rapporter-og-publikasjoner/klimagassutslipp-fra- byggematerialer/Klimagassutslipp%20fra%20byggematerialer_Multiconsult_2023.pdf
- https://byggalliansen.no/kunnskapssenter/publikasjoner/gronn-materialguide/